

TAV HAVALİMANLARI HOLDİNG A.Ş. (1.000 TL)
1. Bilanço Analizi
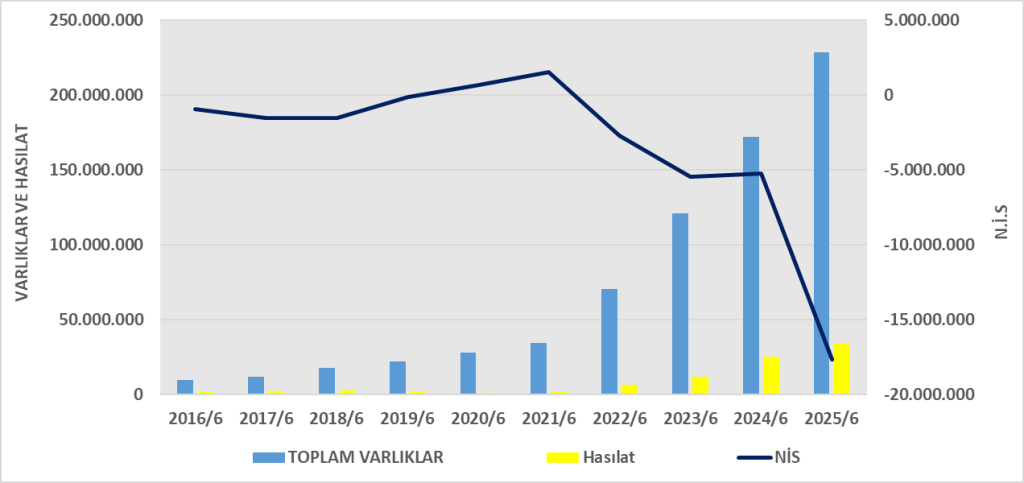
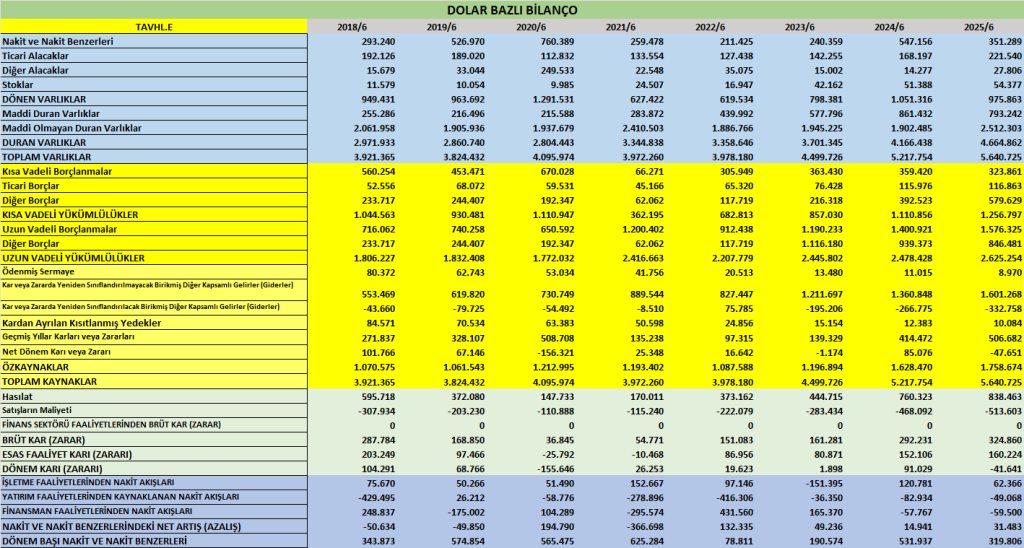
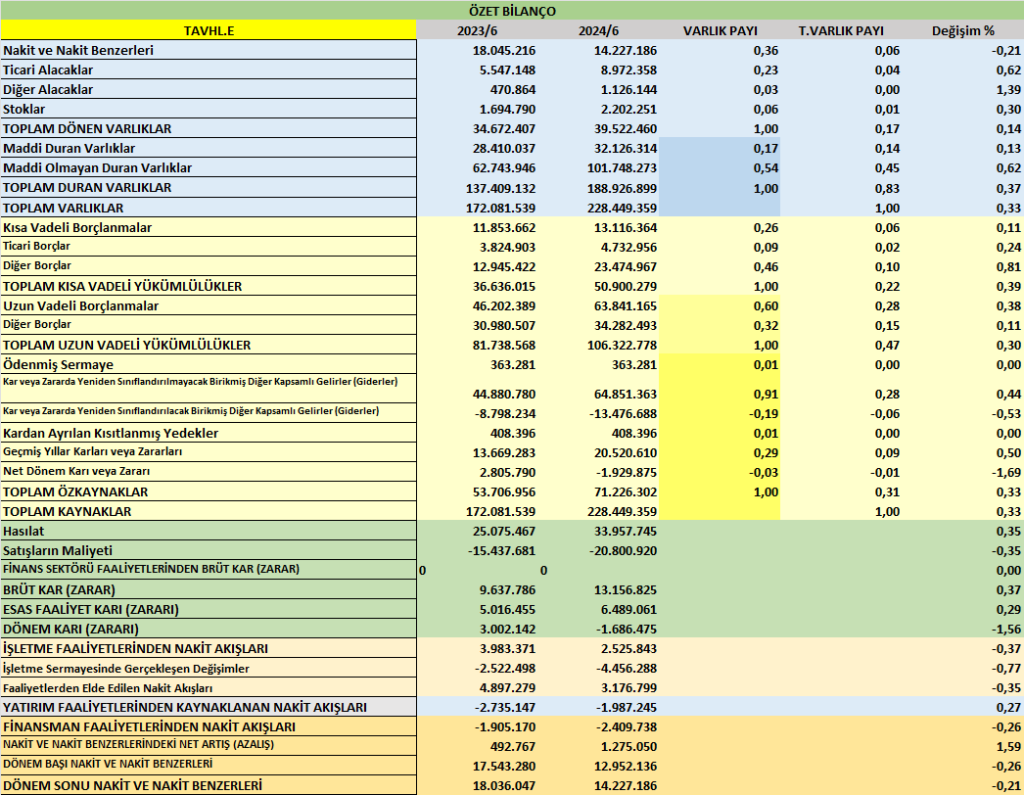
- Toplam varlıklar 228,4 milyar TL, önceki döneme göre %28 artış göstermiş.
- Özkaynaklar 71,2 milyar TL, geçen döneme göre %20 artış var.
- Yükümlülükler 157,2 milyar TL, ciddi bir artış (%32) söz konusu.
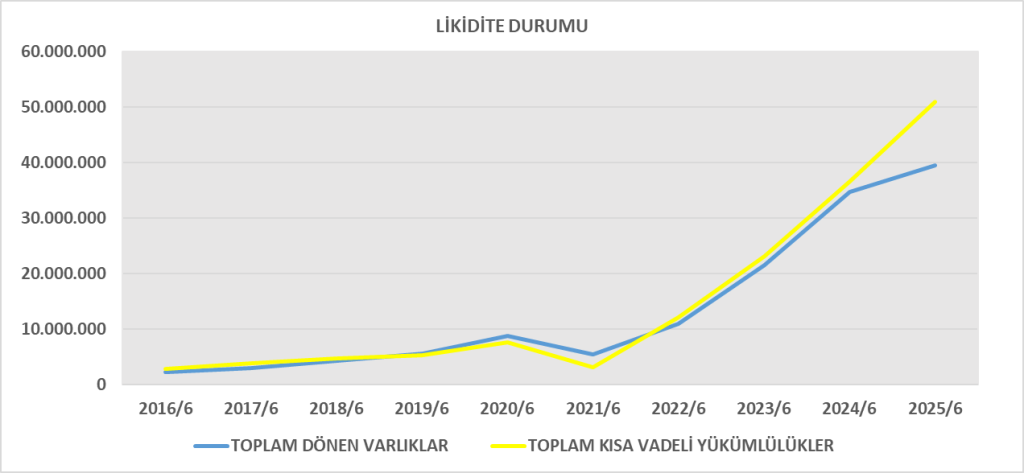
- Borçluluk oranı yükselmiş, şirketin kaldıraç etkisi daha güçlü hale gelmiş.
2. Gelir Tablosu Analizi
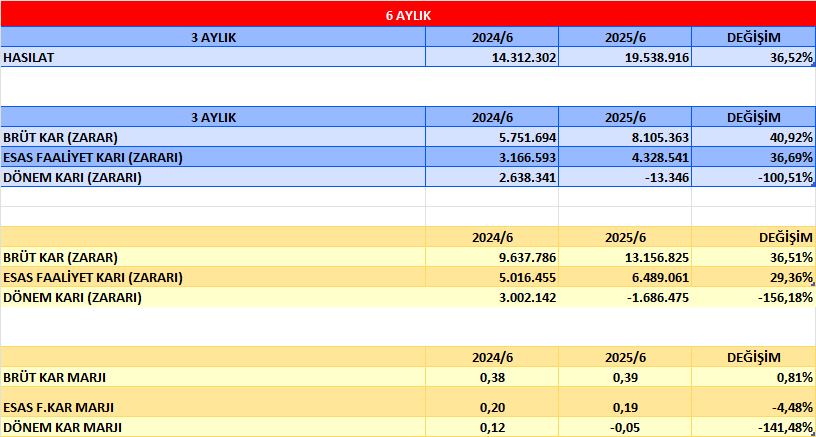
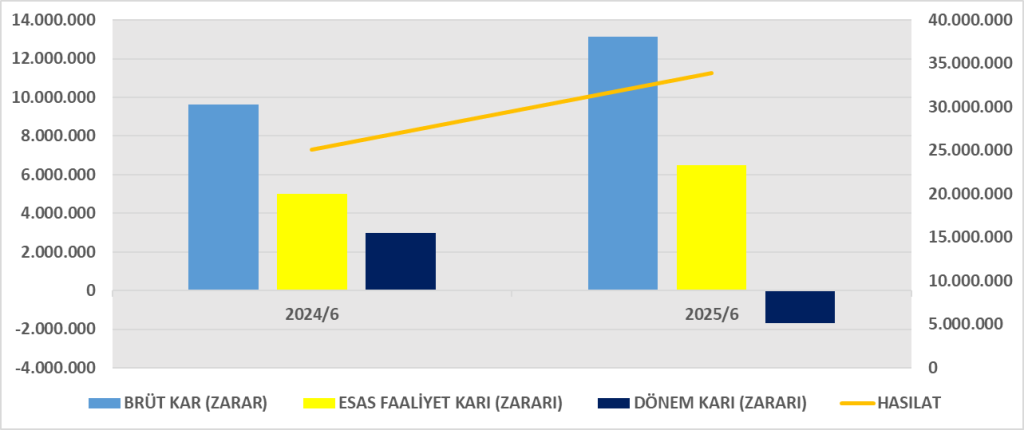
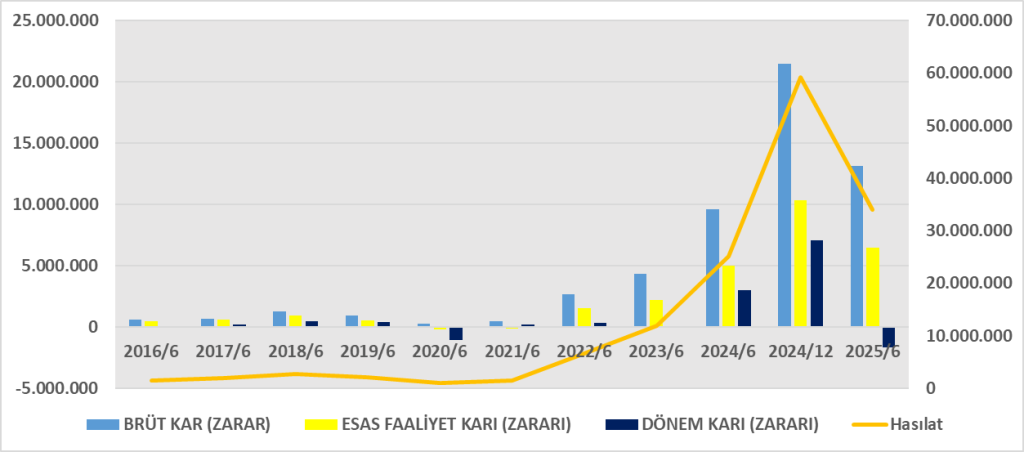
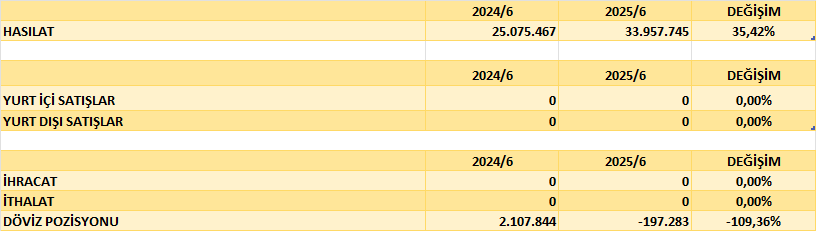
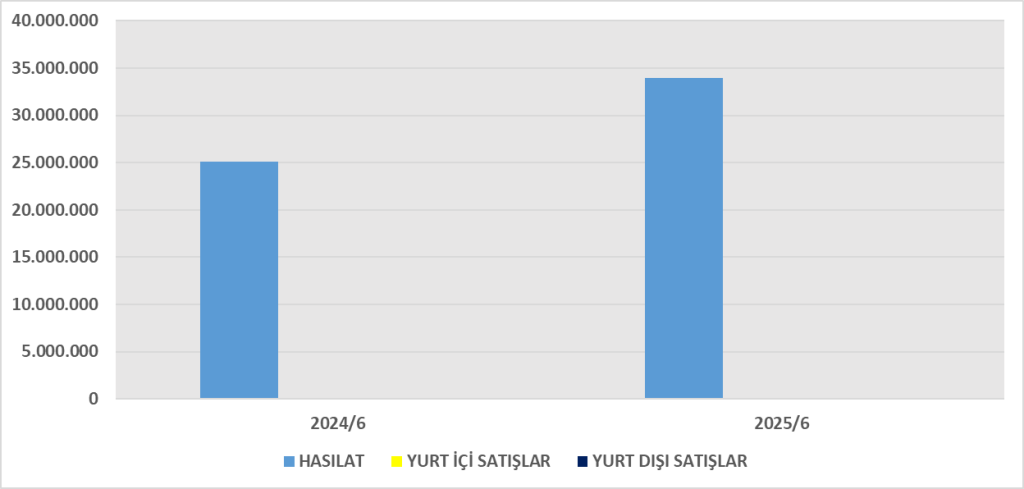
- Hasılat 33,9 milyar TL, geçen yıl aynı döneme göre %35 artış göstermiş.
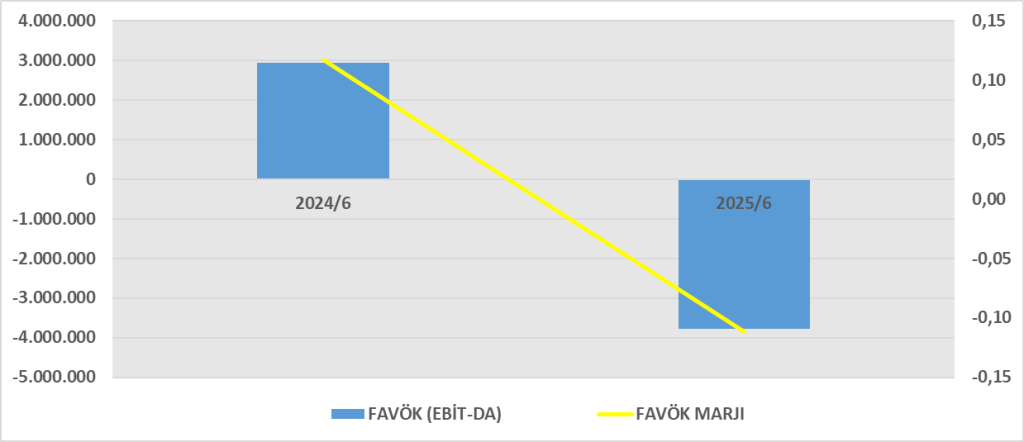
- Esas faaliyet kârı 6,49 milyar TL ile güçlü.
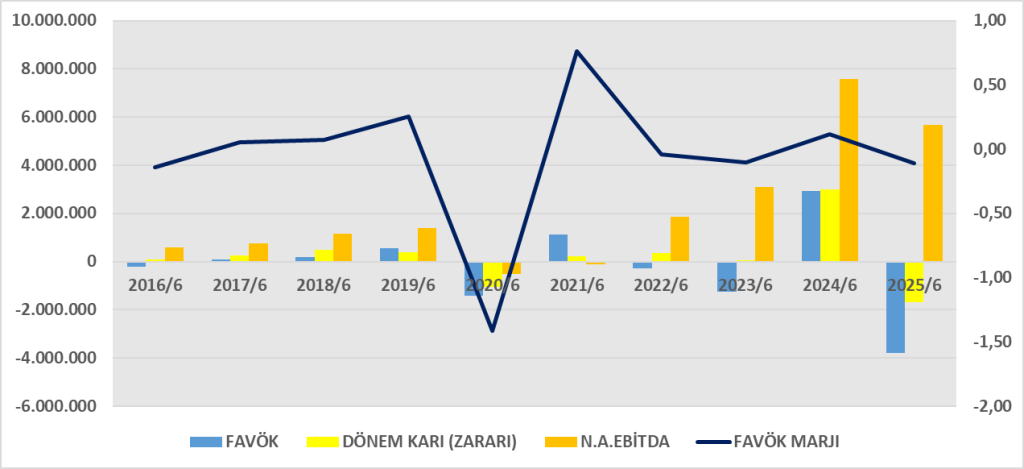
- Ancak yüksek finansman giderleri (-5,18 milyar TL) ve ertelenmiş vergi giderleri (-1,07 milyar TL) net kârı eksiye çevirmiş.
- Dönem net zararı: -1,69 milyar TL.
3. Nakit Akış Tablosu Analizi
- İşletme faaliyetlerinden nakit akışı 2,53 milyar TL, geçen yılın altında.
- Yatırım faaliyetlerinden 1,99 milyar TL çıkış var (duran varlık yatırımları).
- Finansman faaliyetlerinden 2,41 milyar TL çıkış görülüyor (borç ödemeleri, faizler, temettü).
- Net nakit artışı sınırlı (+1,27 milyar TL).
4. DuPont Analizi
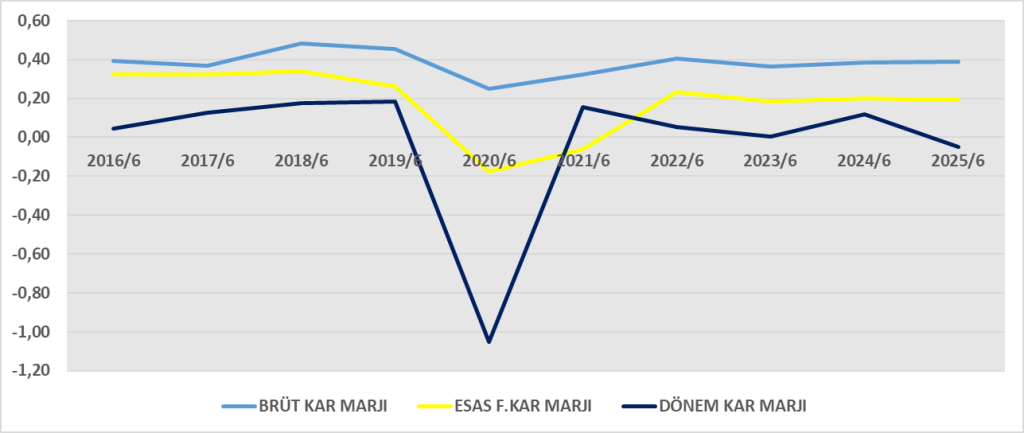
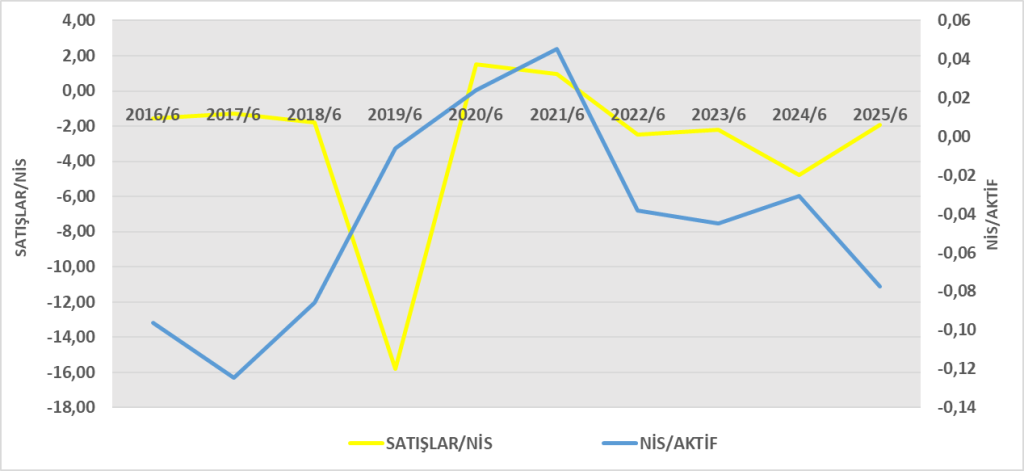
- Net Kâr Marjı = -4,97% → kârlılık negatif.
- Aktif Devir Hızı = 0,17 → varlıkların satışa dönüşüm hızı düşük.
- Finansal Kaldıraç = 3,11 → yüksek borçlanma etkisi var.
- ROE (DuPont) = -2,58% → özkaynak kârlılığı negatife dönmüş.
5. Oranlar
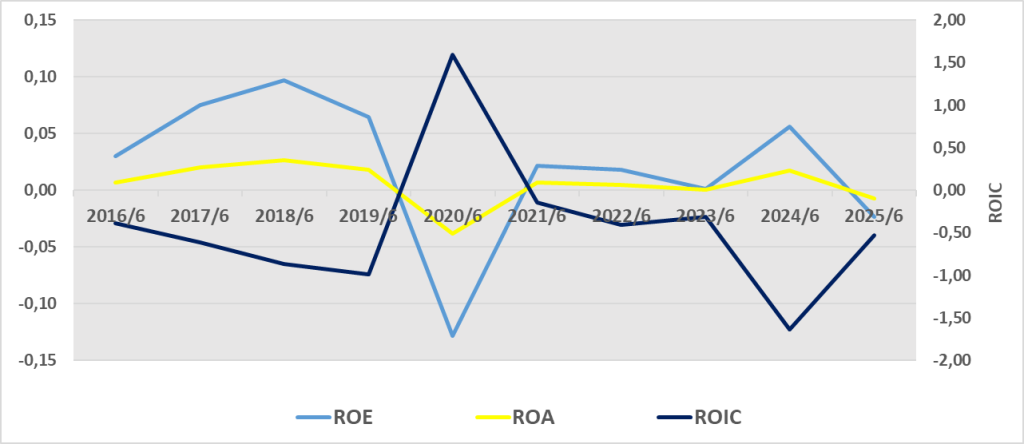
- ROA = -0,83% → varlıkların kârlılığı zayıf.
- ROE = -2,58% → özkaynak getirisi negatif.
- ROIC ≈ 4,14% → faaliyet kârı üzerinden bakıldığında yatırımcı sermayesi hâlâ pozitif getiri sağlıyor.
Genel Yorum
TAVHL 2025 ilk yarısında operasyonel olarak güçlü gelir ve faaliyet kârı üretse de yüksek finansman yükü ve vergi etkisi nedeniyle zarar açıklamıştır. Borçluluk artışı finansal riskleri yükseltirken, esas faaliyet kârlılığı korunmuştur. ROE ve ROA negatife dönmüştür, ancak ROIC’in pozitif olması faaliyetlerin verimli çalıştığını, sorunların daha çok finansman ve vergi yükünden kaynaklandığını göstermektedir.
ROA (Varlık Karlılığı, -0,83%)
Şirket, elindeki toplam varlıkları kâr üretmede verimli kullanamamış ve zarar yazmıştır. Bu oran, TAVHL’nin varlıklarını finansal kârlılığa dönüştürme kapasitesinin zayıf olduğunu, özellikle finansman giderleri ve vergi yükünün baskın olduğunu gösteriyor.
ROE (Özkaynak Karlılığı, -2,58%)
Özkaynak sahipleri için yaratılan değer negatife dönmüş. Yani şirket sermayedarlarına bu dönemde kaybettirmiştir. Bunun sebebi esas faaliyet kârına rağmen net kârın zarara dönüşmesidir. Yüksek borçluluk (kaldıraç etkisi) özkaynak getirisini yukarı çekmesi gerekirken, zarar nedeniyle tersi yönde etki etmiştir.
ROIC (Yatırılan Sermayenin Getirisi, 4,14%)
Esas faaliyet kârlılığı üzerinden bakıldığında, şirket yatırılan sermaye üzerinde pozitif getiri sağlayabilmektedir. Yani operasyonel faaliyetler verimlidir, yatırımlar değer üretmektedir. Ancak finansman giderleri ve vergi yükü bu operasyonel verimliliği net kâr tarafında gölgelemektedir.
Genel Sonuç
- ROA ve ROE negatif → finansal açıdan hissedarlar için zor bir dönem.
- ROIC pozitif → faaliyetlerin güçlü olduğu, asıl problemin finansman maliyetleri ve vergi yükünden kaynaklandığı görülüyor.





Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1468002
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1468001