

İSKENDERUN DEMİR VE ÇELİK A.Ş. (1.000TL)
1. Bilanço (Finansal Durum Tablosu) Analizi
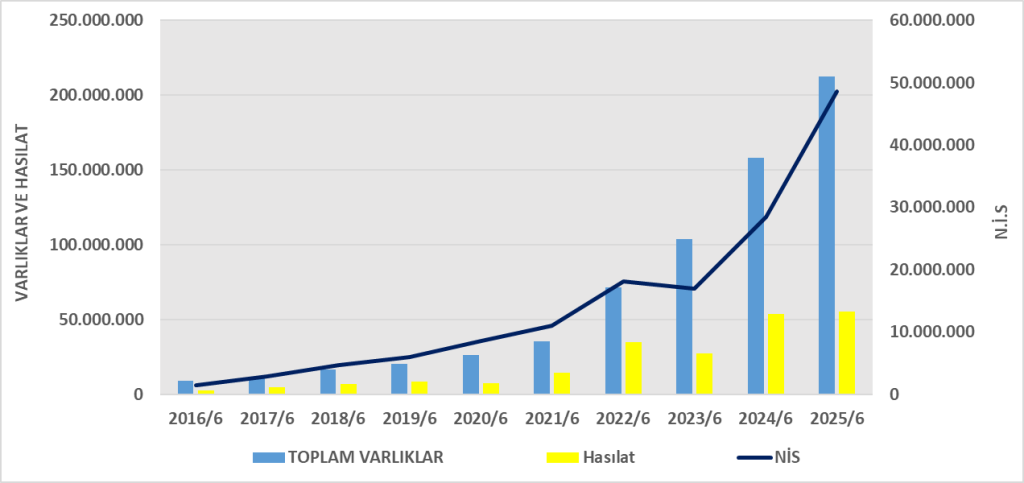
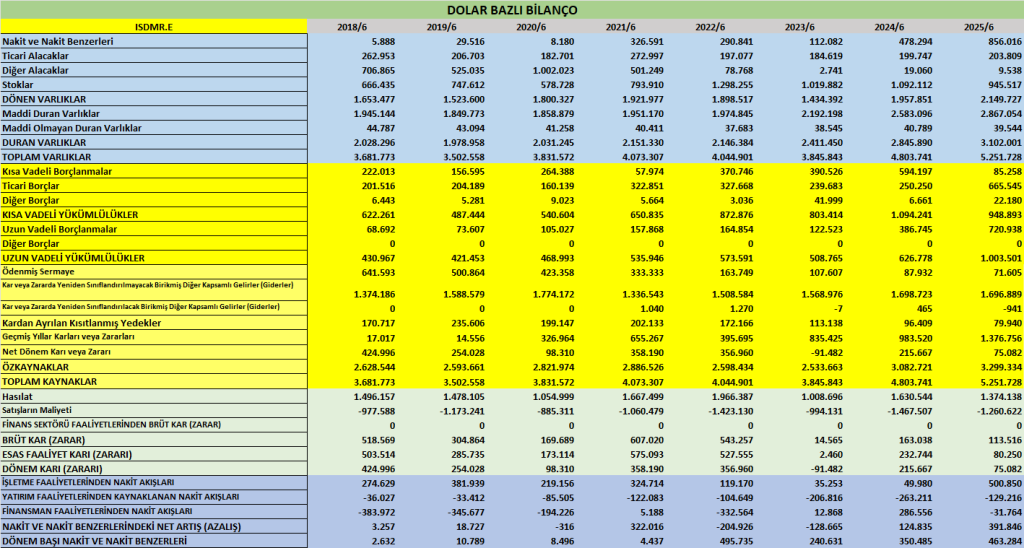
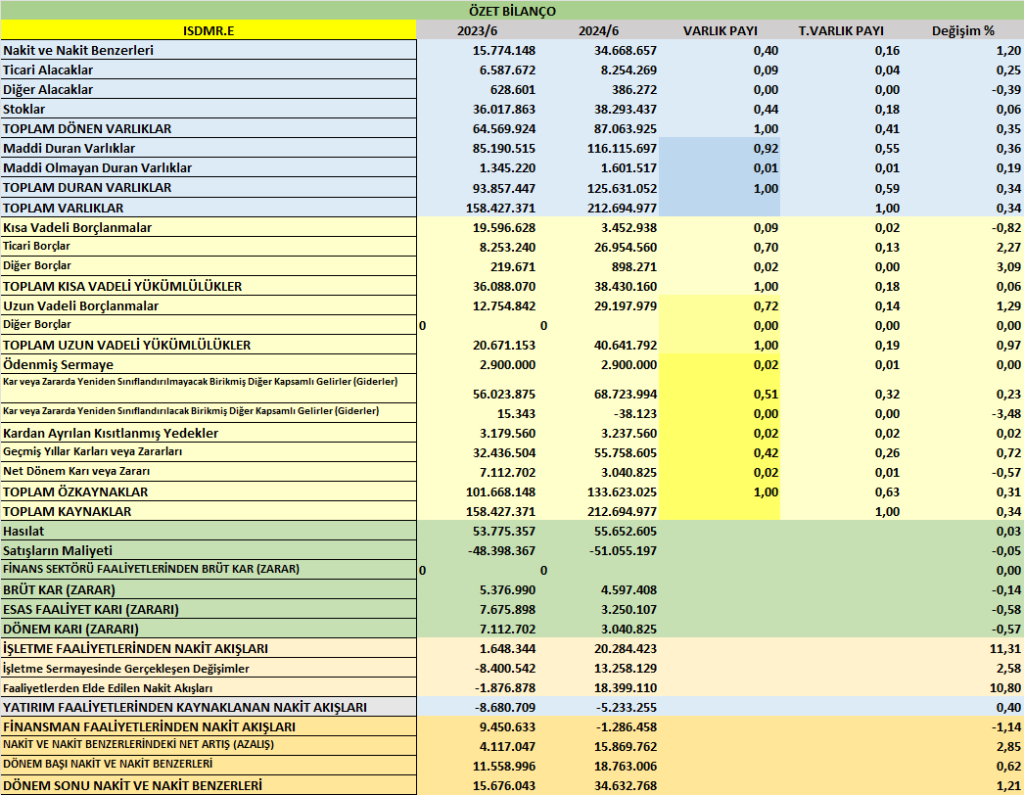
- Toplam Varlıklar: 212,7 milyar TL (2024 sonu: 177,2 milyar TL) → %20 artış.
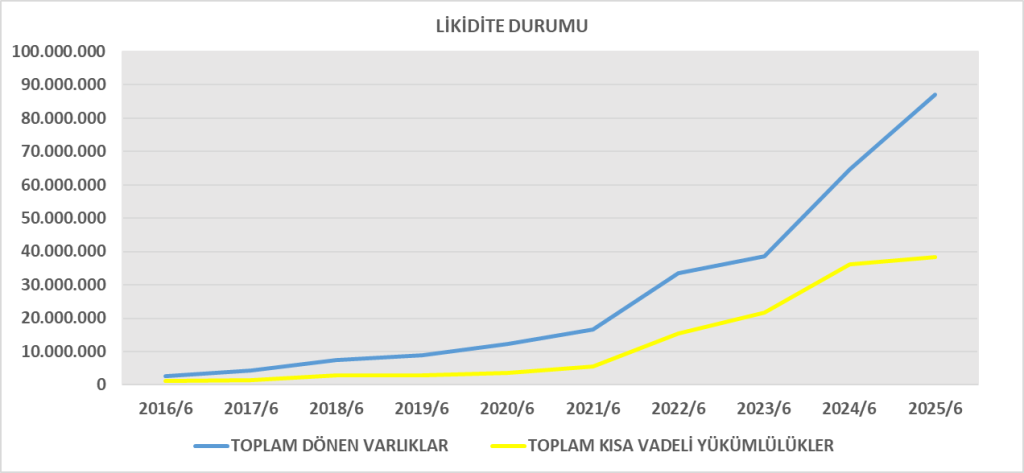
- Dönen Varlıklar: 87,1 milyar TL → likidite güçlenmiş (nakit 34,7 milyar TL’ye çıkmış).
- Duran Varlıklar: 125,6 milyar TL → özellikle maddi duran varlık yatırımları (116,1 milyar TL).
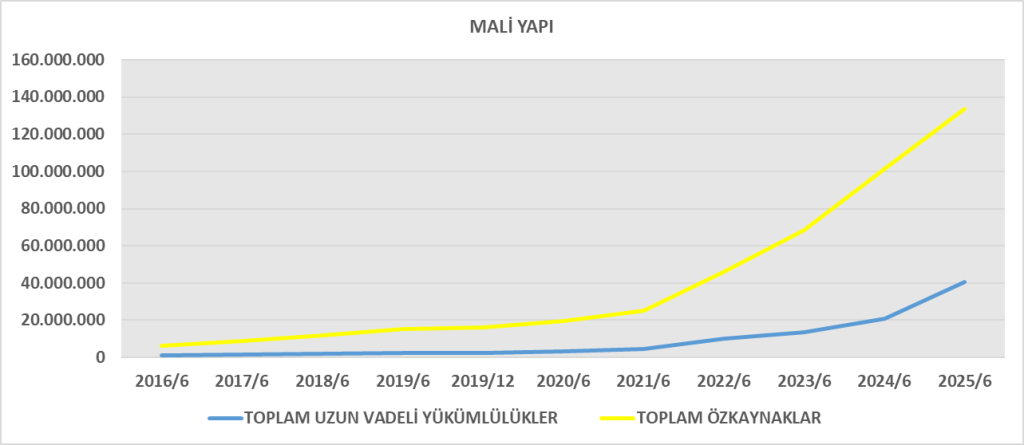
- Yükümlülükler: 79,1 milyar TL (2024: 60,6 milyar TL). Hem kısa vadeli (38,4 milyar TL) hem uzun vadeli (40,6 milyar TL) yükümlülükler artmış.
- Özkaynaklar: 133,6 milyar TL (önceki: 116,6 milyar TL).
Yorum: Şirket güçlü özkaynak yapısına sahip (%63 özkaynak/aktif oranı). Borçlarda artış var ancak borçluluk oranı hâlâ makul (%37). Likidite pozisyonu çok güçlü.
2. Gelir Tablosu Analizi
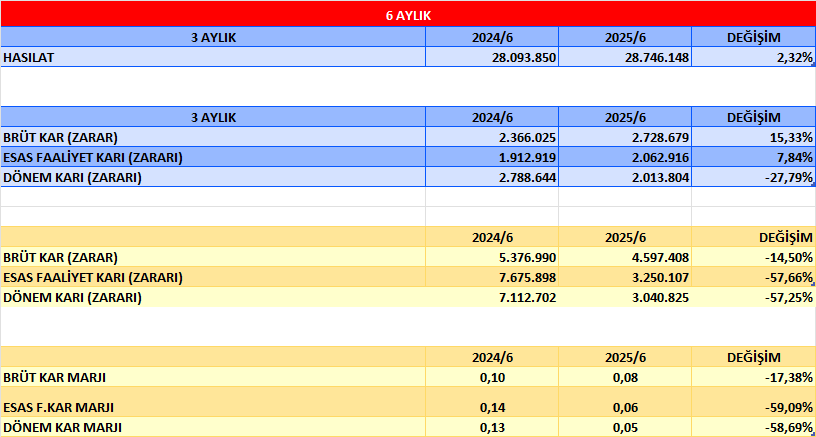
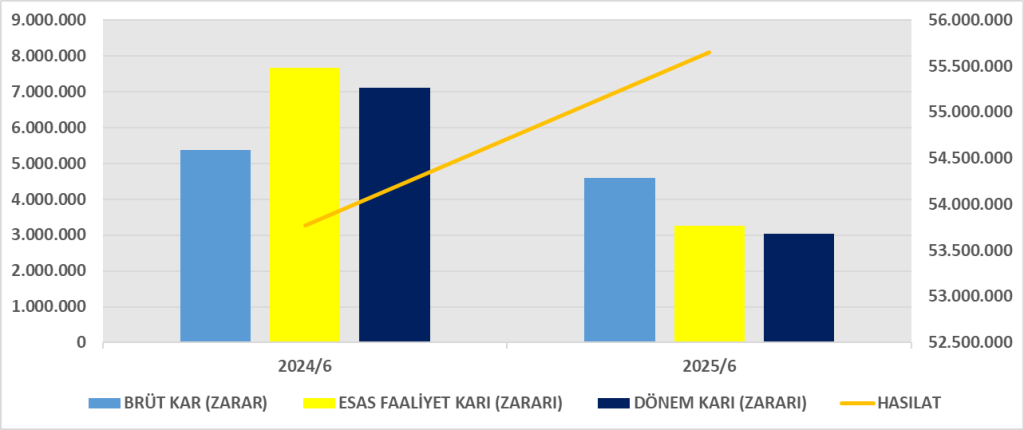
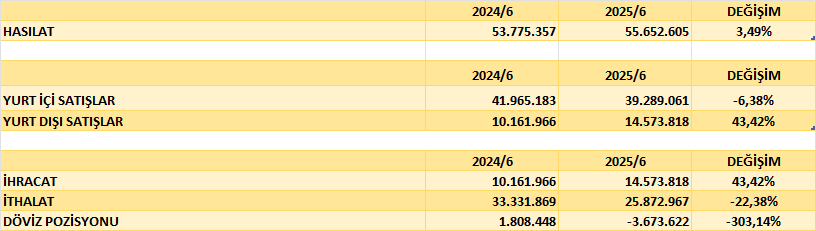
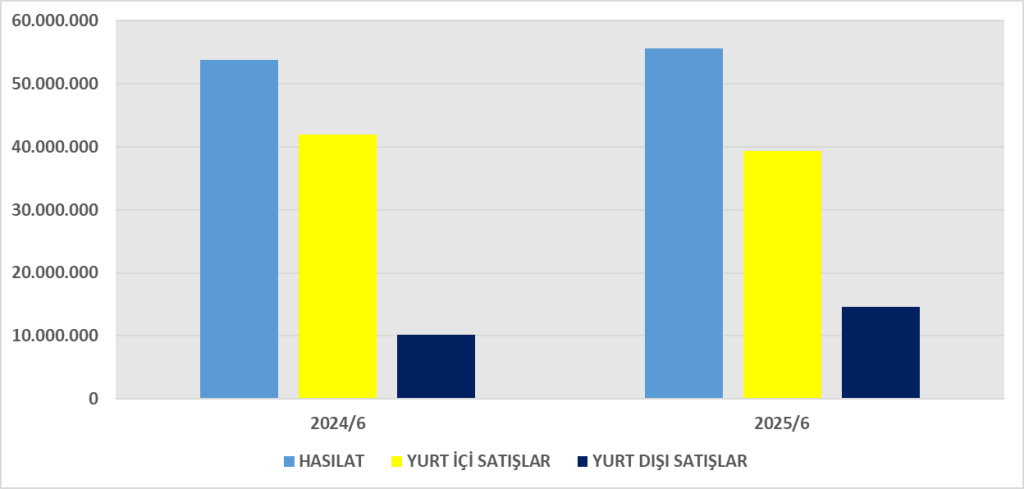
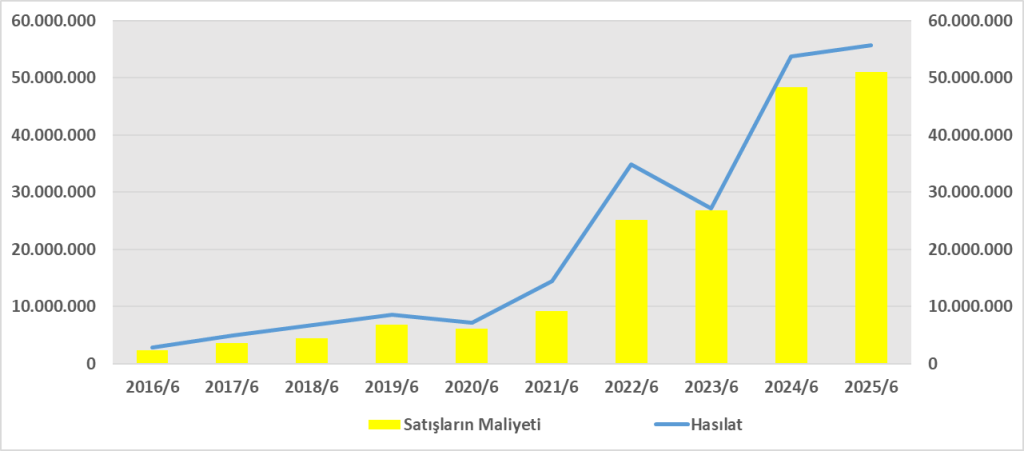
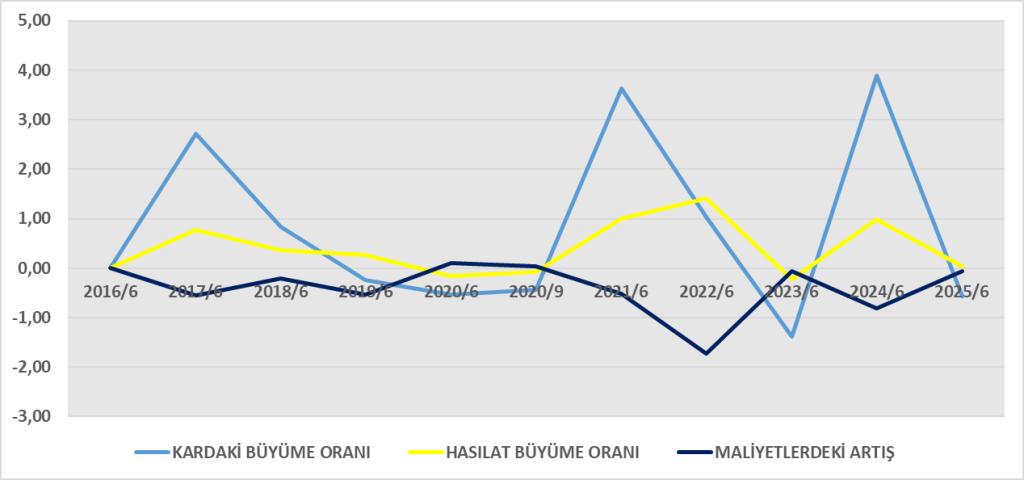
- Hasılat: 55,7 milyar TL (2024/06: 53,8 milyar TL) → %3,5 artış.
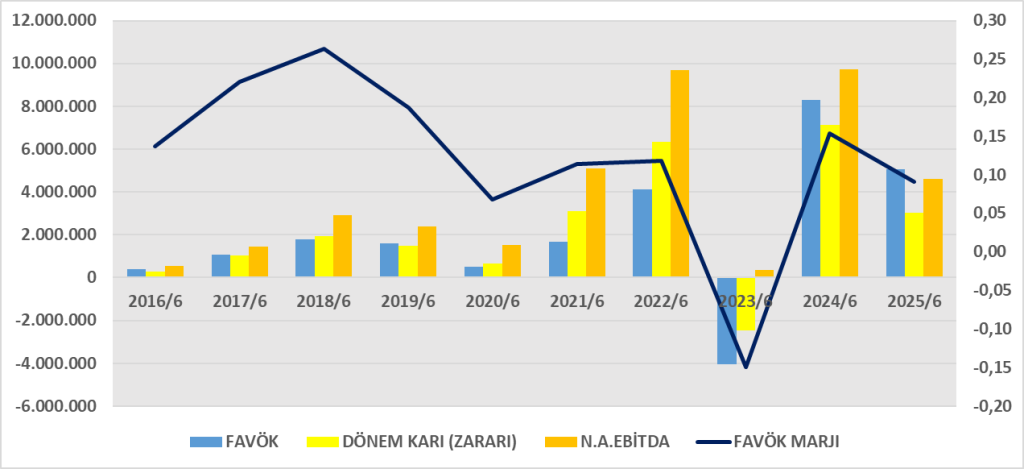
- Brüt Kâr: 4,6 milyar TL (2024/06: 5,4 milyar TL) → marjlar zayıflamış.
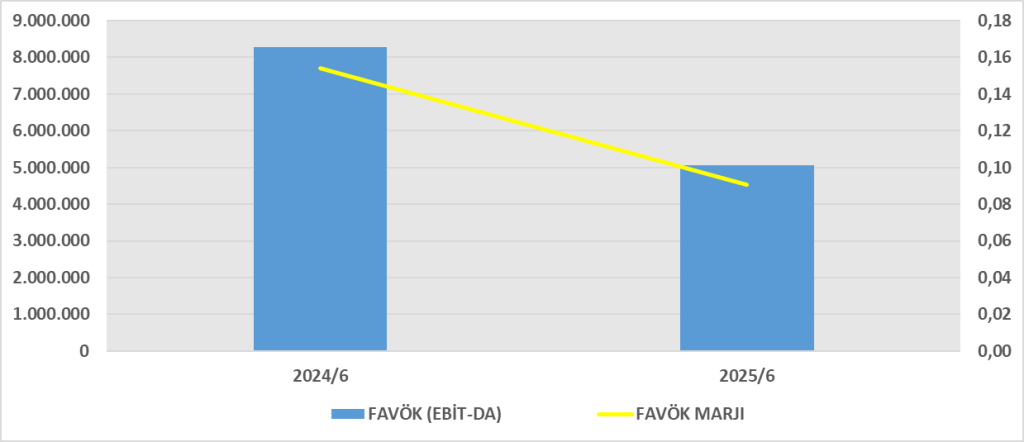
- Esas Faaliyet Kârı: 3,25 milyar TL (önceki: 7,68 milyar TL) → %58 düşüş.
- Finansman Gideri Sonrası Kâr: 2,81 milyar TL.
- Net Dönem Kârı: 3,04 milyar TL (2024/06: 7,11 milyar TL) → %57 gerileme.
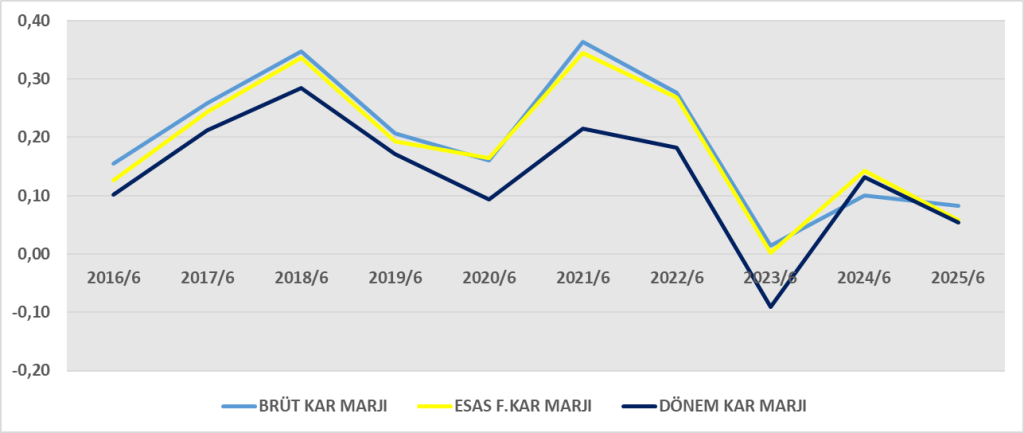
- Net Kâr Marjı: %5,5 (önceki: %13,2).
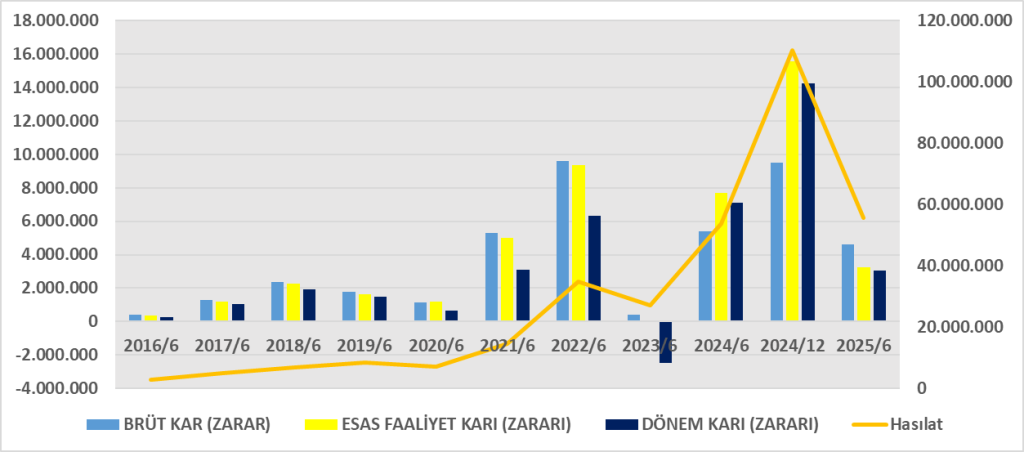
Yorum: Satışlar artmasına rağmen maliyetler ve giderler kârlılığı aşağı çekmiş. Finansman giderleri de kârı baskılamış. Şirketin kâr yaratma gücü zayıflamış.
3. Nakit Akış Tablosu Analizi
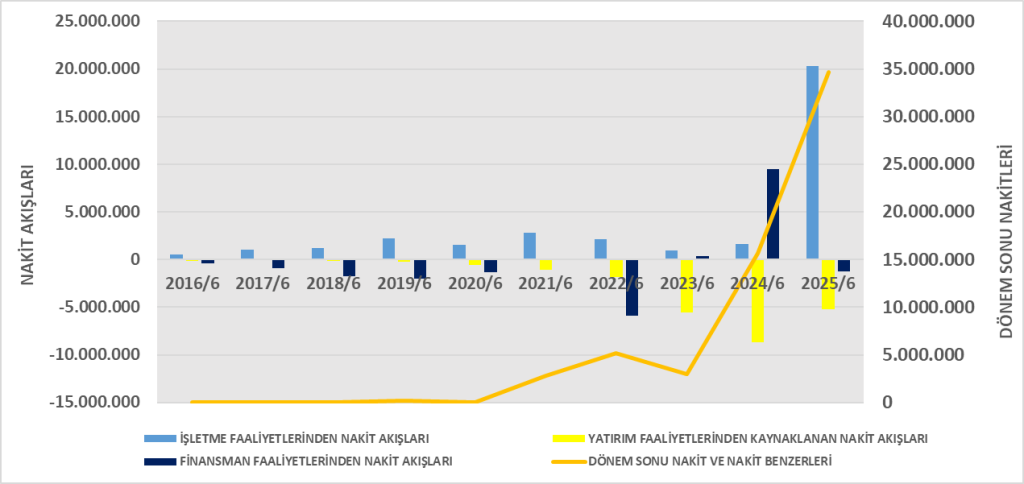
- İşletme Faaliyetleri: +20,3 milyar TL (önceki yıl: +1,65 milyar TL) → nakit yaratma kapasitesi çok güçlü.
- Yatırım Faaliyetleri: -5,23 milyar TL → büyük ölçüde duran varlık yatırımları.
- Finansman Faaliyetleri: -1,29 milyar TL → net borç geri ödemesi ve faiz ödemeleri.
- Dönem Sonu Nakit: 34,6 milyar TL (2024/06: 15,7 milyar TL) → 2 katından fazla artış.
Yorum: Kârlılık düşse de şirket nakit üretiminde çok başarılı. Güçlü nakit pozisyonu yatırım ve borç ödeme kapasitesini artırıyor.
4. DuPont Analizi
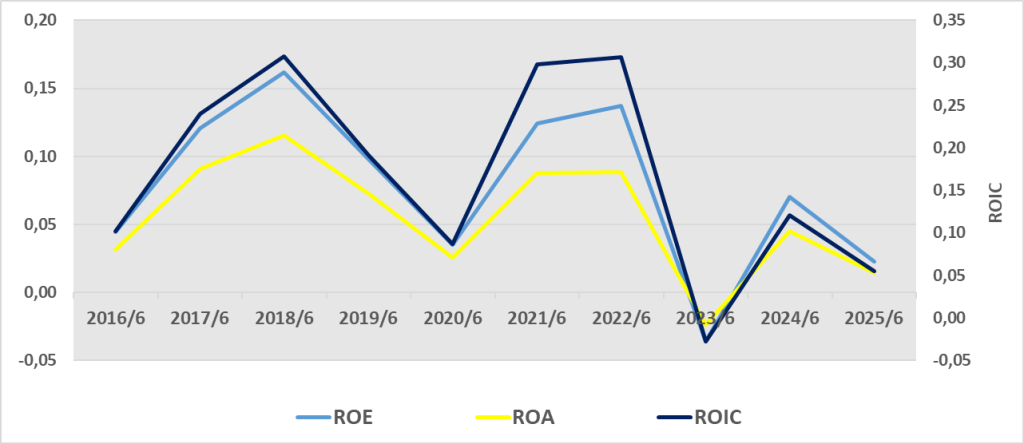
- Kârlılık (marjlar) 2024’e göre çok düştüğü için ROE gerilemiş.
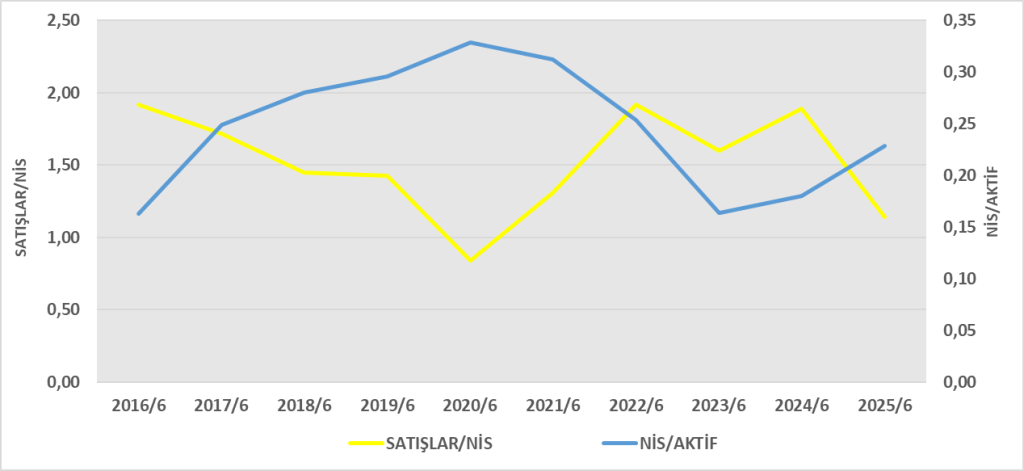
- Aktiflerin etkinliği düşük (0,26 çevirim).
- Kaldıraç sınırlı (borçluluk düşük), bu da ROE’yi yukarı çekmiyor.
- Şirket özkaynak büyüklüğüyle güvenli, ama yatırımcı açısından düşük getiri sunuyor.
Genel Değerlendirme:
ISDMR 2025’in ilk yarısında satışlarını artırmış ama kârlılığı ciddi şekilde gerilemiş. Buna karşın güçlü nakit akışı ve sağlam özkaynak yapısı şirketin finansal sağlığını koruyor. Ancak DuPont analizi, özkaynak kârlılığının düşük kaldığını gösteriyor.

Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1473181
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1473179