

İPEK DOĞAL ENERJİ KAYNAKLARI ARAŞTIRMA VE ÜRETİM A.Ş. (1.000TL)
Bilanço Analizi
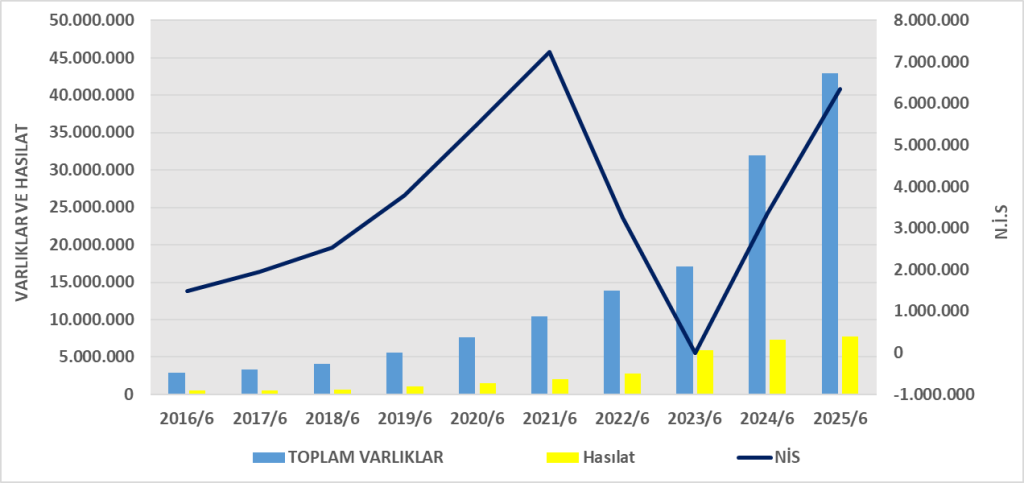
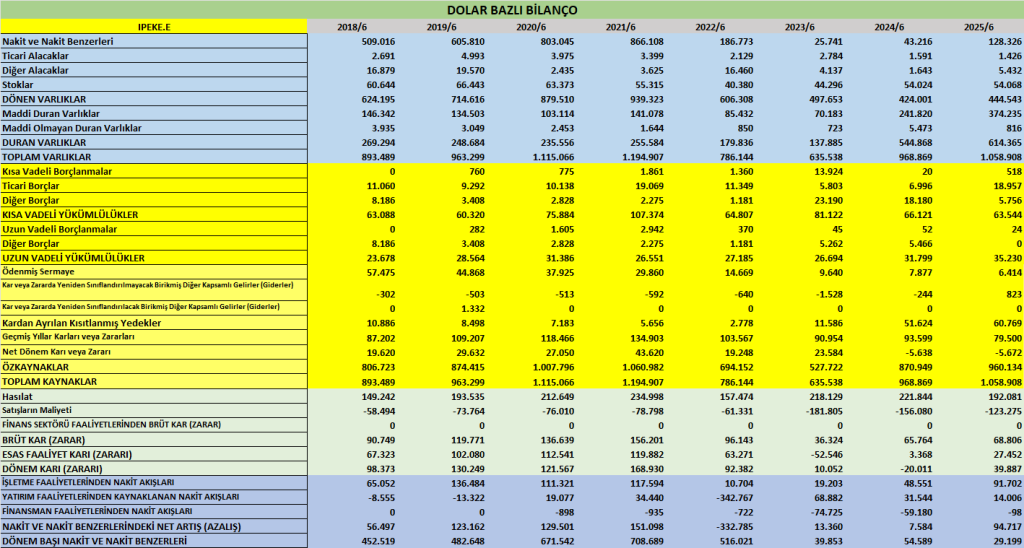
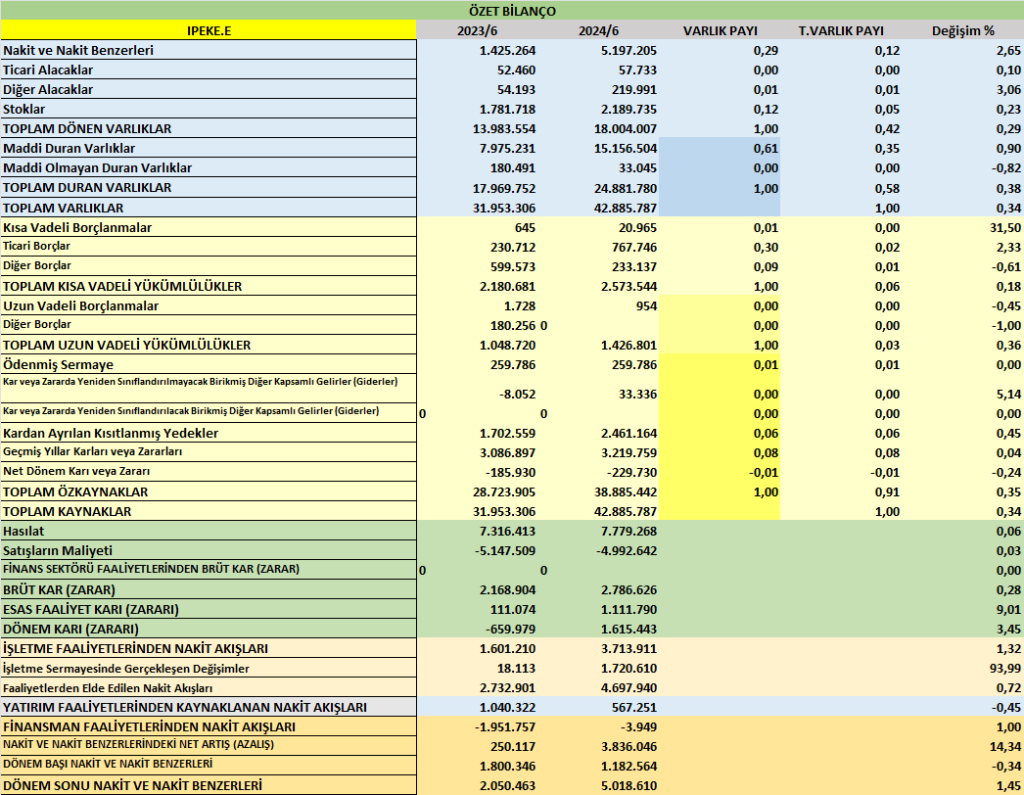
- Toplam Varlıklar: 42,9 milyar TL (31.12.2024: 41,1 milyar TL) → %4,3 büyüme.
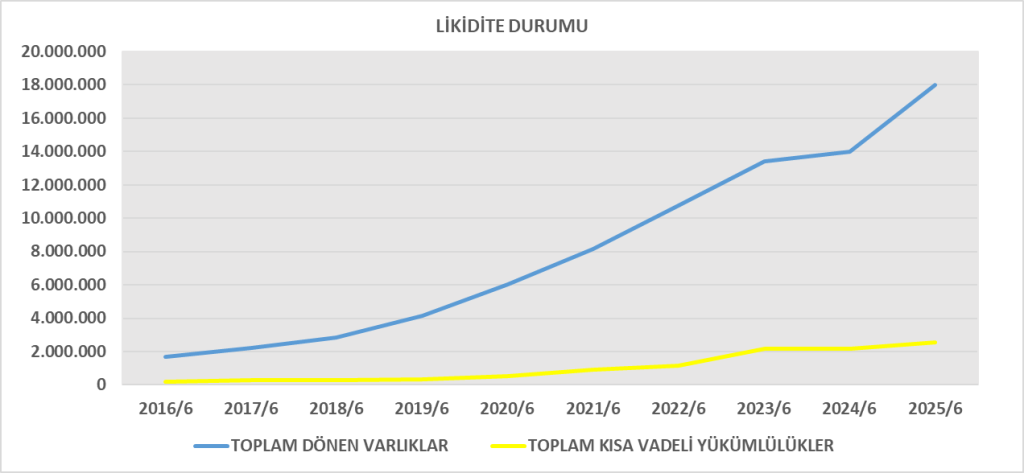
- Dönen Varlıklar: 18,0 milyar TL (önceki: 16,8 milyar TL) → likidite güçlenmiş.
- Nakit & Benzerleri: 5,2 milyar TL (önceki: 1,18 milyar TL) → nakit pozisyonu ciddi artış.
- Stoklar: 2,2 milyar TL (önceki: 3,55 milyar TL) → stok eritilmiş.
- Duran Varlıklar: 24,9 milyar TL (önceki: 24,3 milyar TL) → istikrarlı artış, yatırımlar sürüyor.
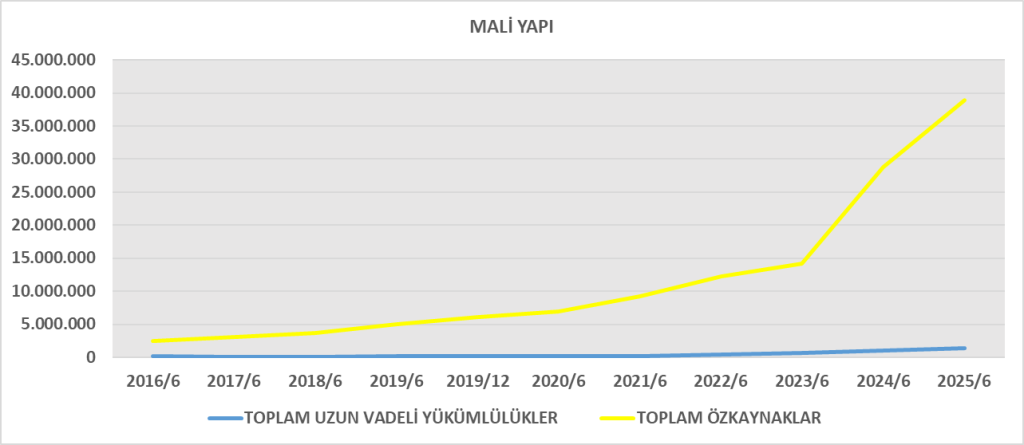
- Yükümlülükler: 4,0 milyar TL (önceki: 3,82 milyar TL) → toplam varlıkların %9’u.
- Özkaynaklar: 38,9 milyar TL (önceki: 37,3 milyar TL) → güçlü özkaynak yapısı, borç oranı düşük.
Yorum: Şirket oldukça düşük borçlulukta (borç/varlık %9 civarı), özkaynak finansmanlı büyüme devam ediyor. Likidite artışı ve stok yönetimi pozitif.
Gelir Tablosu Analizi
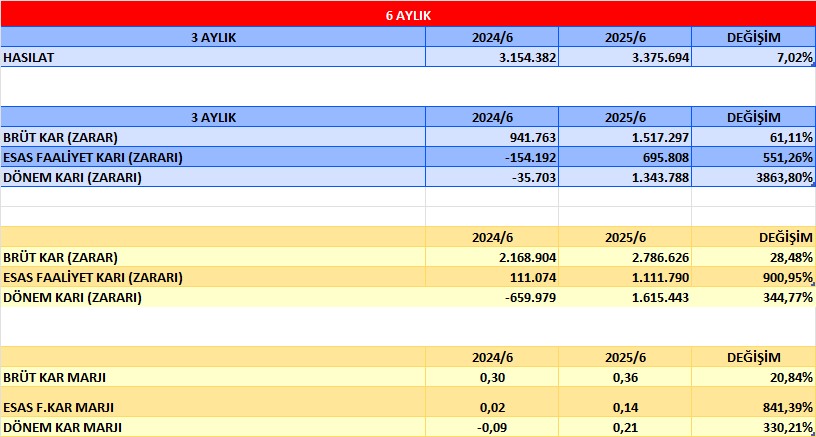
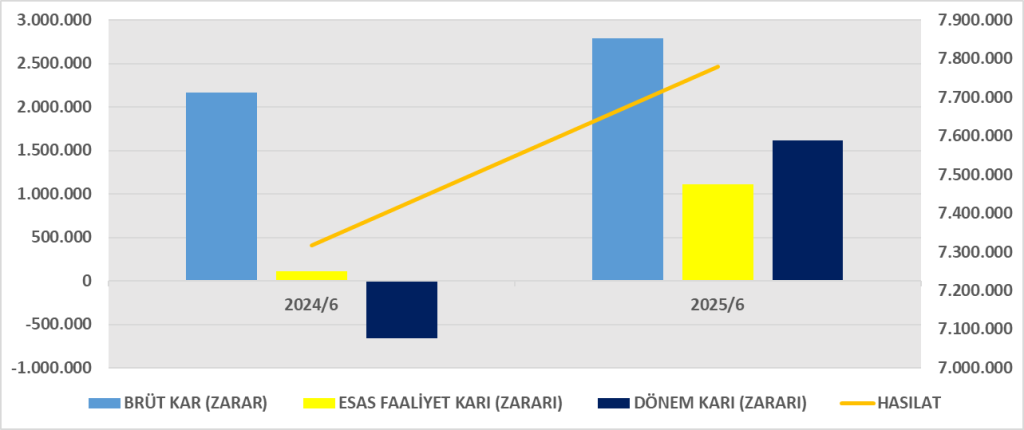
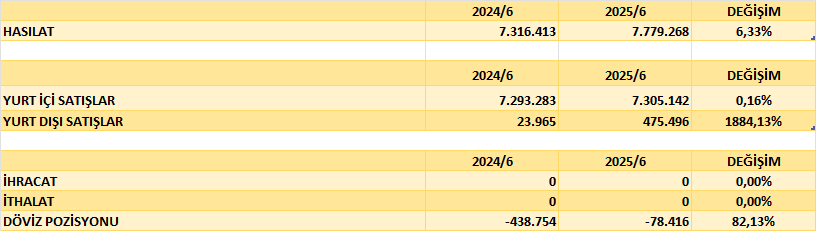
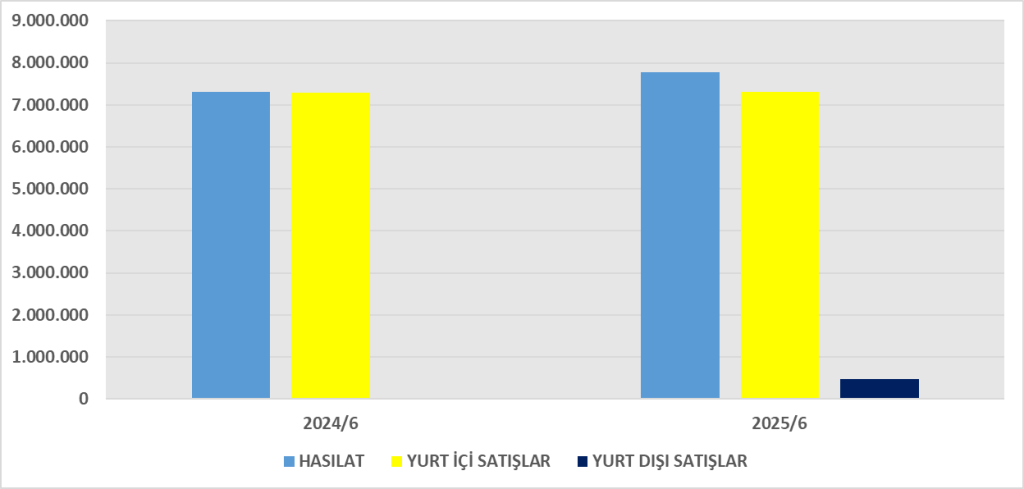
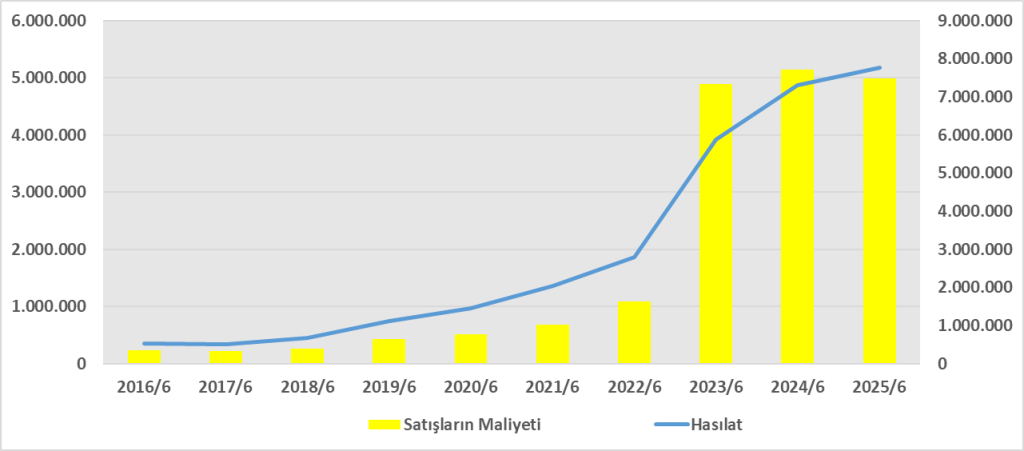
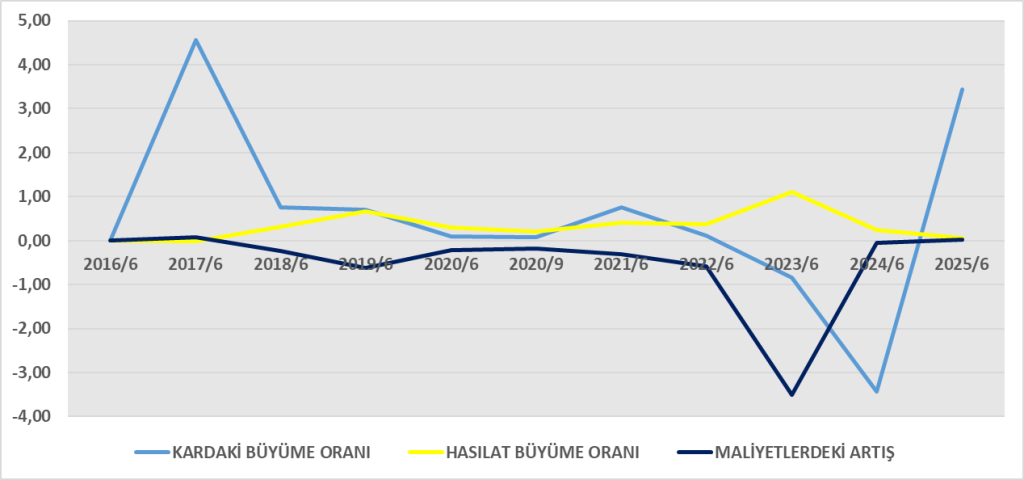
- Hasılat: 7,78 milyar TL (2024/6A: 7,32 milyar TL) → %6,3 artış.
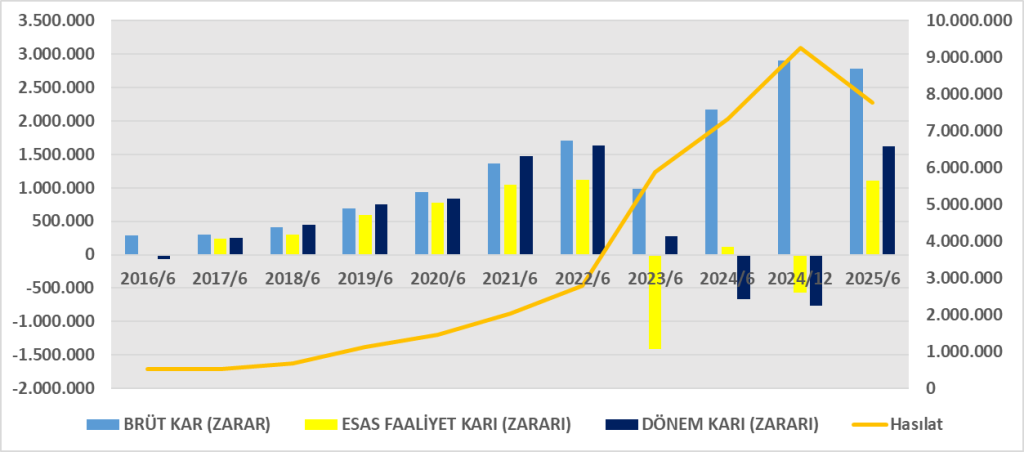
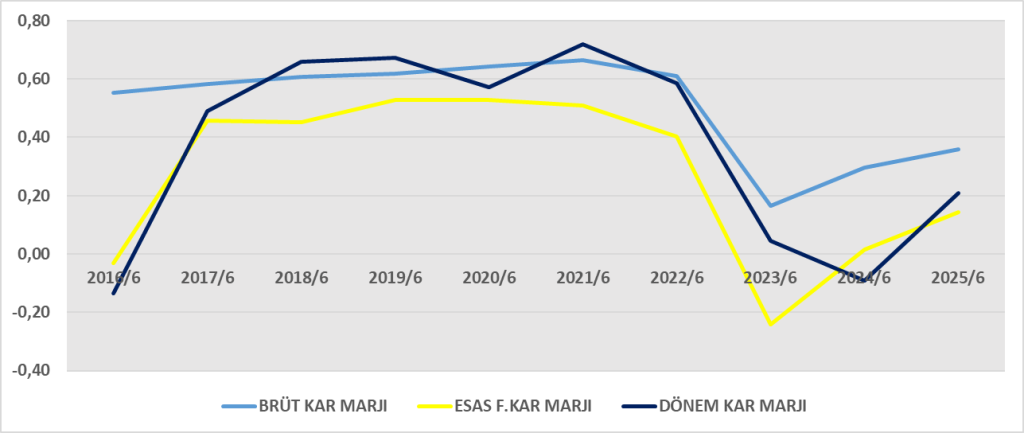
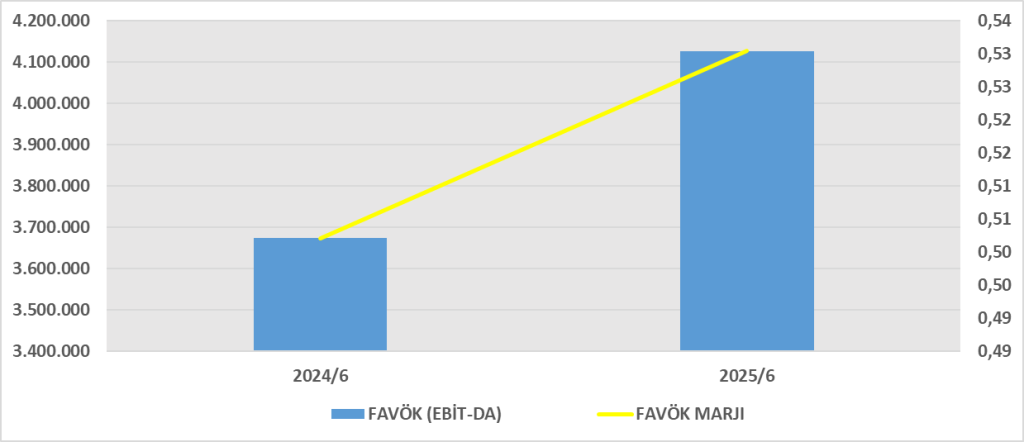
- Brüt Kâr: 2,79 milyar TL (önceki: 2,17 milyar TL) → %28 artış, marjlar iyileşmiş.
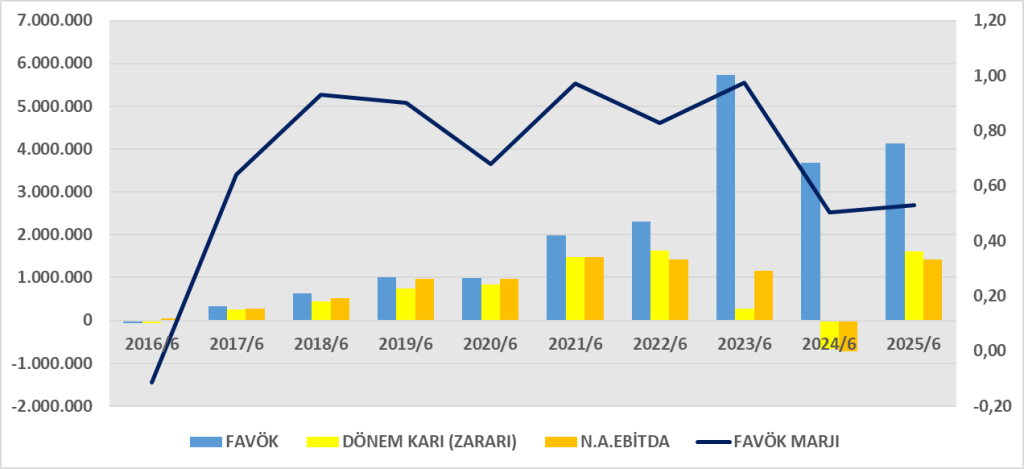
- Esas Faaliyet Kârı: 1,11 milyar TL (önceki: 0,11 milyar TL) → operasyonel kârlılık ciddi artmış.
- Vergi Öncesi Kâr: 1,80 milyar TL (önceki: -0,87 milyar TL) → zarardan güçlü kâra dönüş.
- Dönem Net Kârı: 1,62 milyar TL (önceki: -660 milyon TL zarar).
- Ana ortaklık payı: -230 milyon TL zarar
- Kontrol gücü olmayan paylar: +1,85 milyar TL kâr
Yorum: Kârlılık toparlanmış olsa da net kârın büyük kısmı azınlık paylarına gidiyor; ana ortaklık zarar yazmaya devam ediyor.
Nakit Akış Tablosu
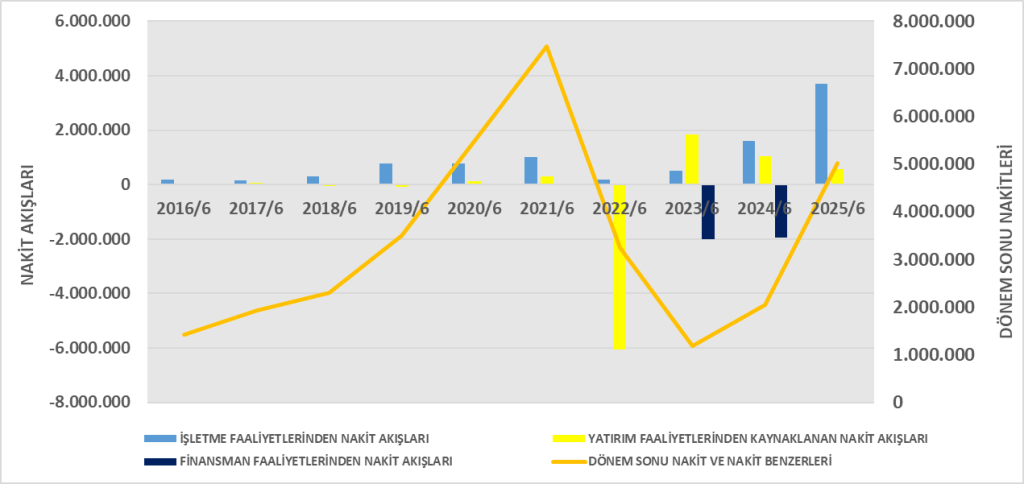
- İşletme Faaliyetlerinden Nakit: +3,71 milyar TL (önceki: +1,6 milyar TL).
- Yatırım Faaliyetlerinden Nakit: +0,57 milyar TL (önceki: +1,04 milyar TL).
- Yüksek yatırım harcamaları (1,75 milyar TL) olmasına rağmen finansal varlıklardan güçlü girişler sağlanmış.
- Finansman Faaliyetlerinden Nakit: -4 milyon TL (önceki: -1,95 milyar TL).
- Dönem Sonu Nakit: 5,02 milyar TL (önceki: 2,05 milyar TL).
Yorum: İşletme nakit akışı çok güçlü, yatırımlar finanse edilebiliyor, finansman çıkışları neredeyse yok. Şirket nakit açısından çok rahat durumda.
DuPont Analizi
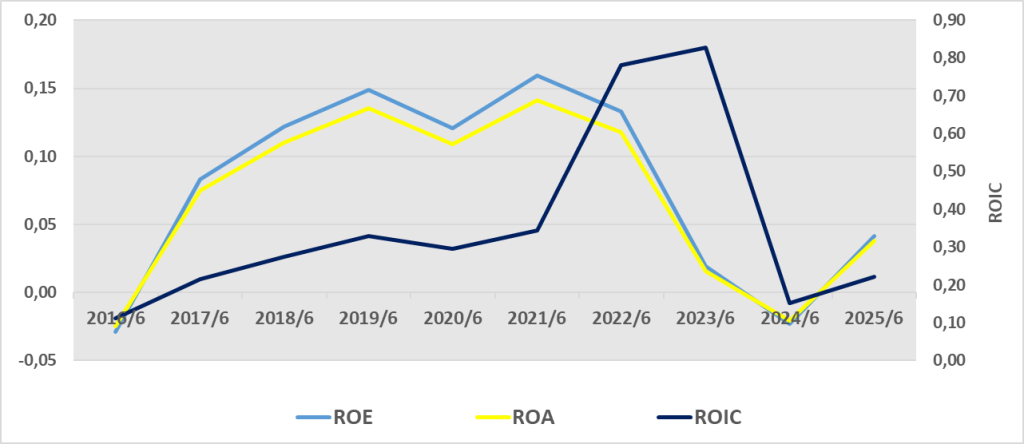
- Konsolide bazda özkaynak kârlılığı düşük (%4 civarı).
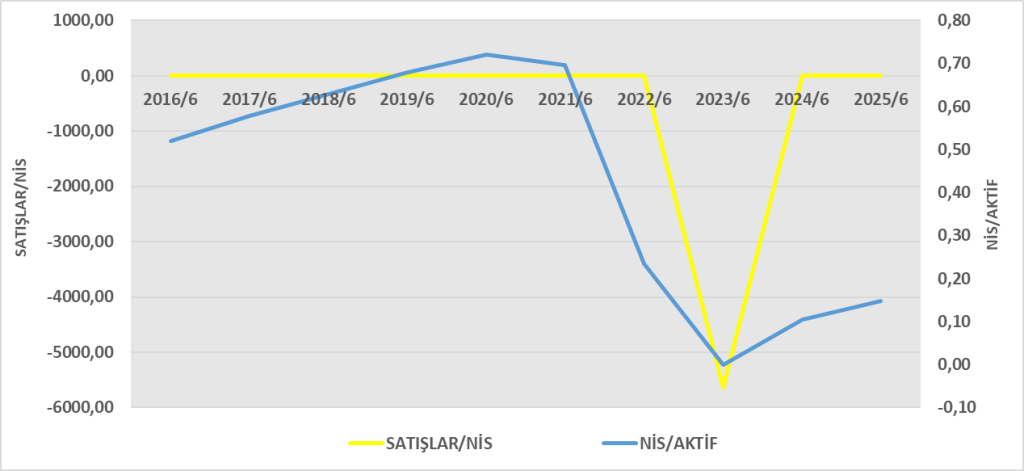
- Brüt kâr marjı yükselmiş ama varlık devir hızı düşük → sermaye verimliliği sınırlı.
- Ana ortaklık payına düşen kâr negatif olduğu için, ortaklar açısından kârlılık daha zayıf görünüyor.
Genel Değerlendirme:
- İPEKE bilanço ve nakit akışıyla çok güçlü, borçluluk düşük, nakit rezervi yüksek.
- Operasyonel kârlılık toparlanmış olsa da net kârın büyük bölümü azınlık paylarına gidiyor; bu ana ortaklık yatırımcıları için riskli.
- ROE düşük kalıyor, gelecekte kârlılığın ana ortaklık payına daha fazla yansıması kritik.

Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1480024
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1480022