
EMLAK KONUT GAYRİMENKUL YATIRIM ORTAKLIĞI A.Ş. (1.000TL)
1. Bilanço
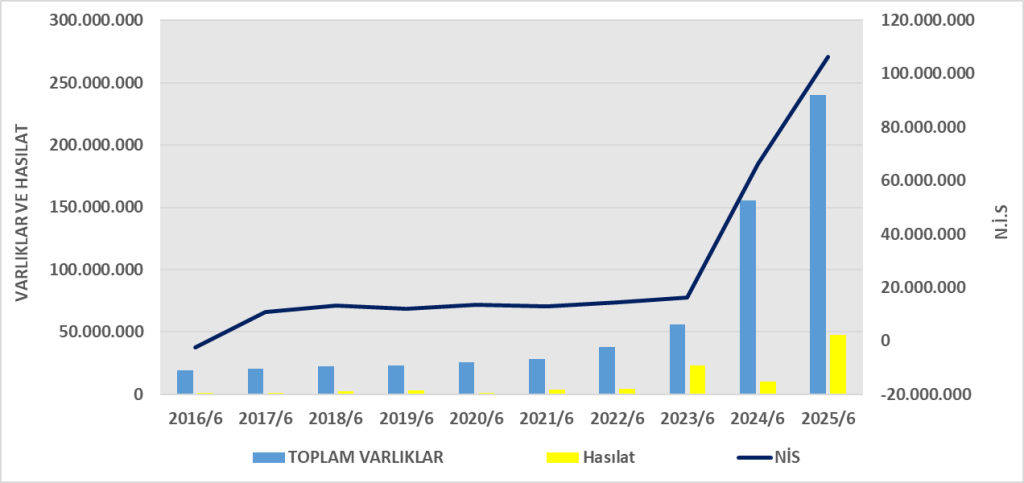
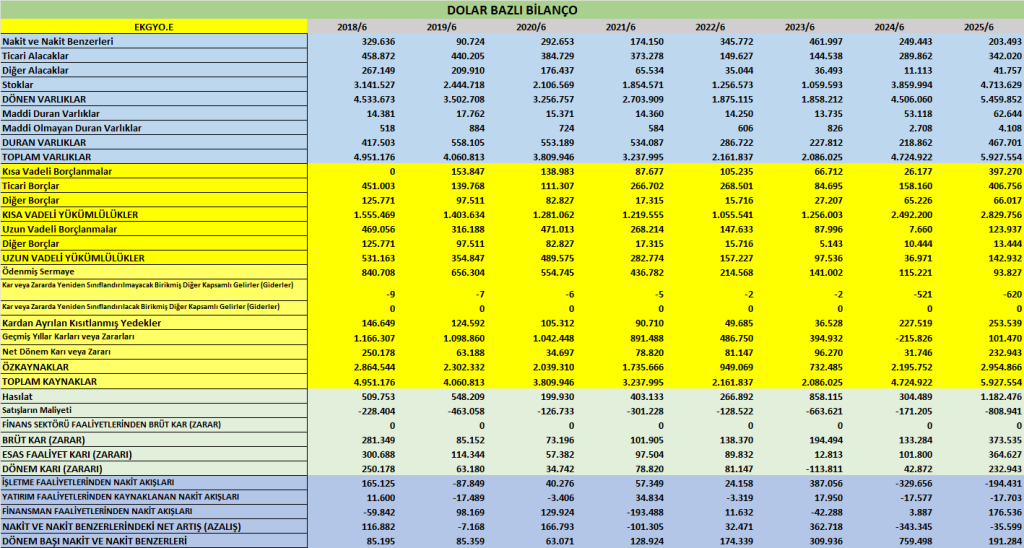
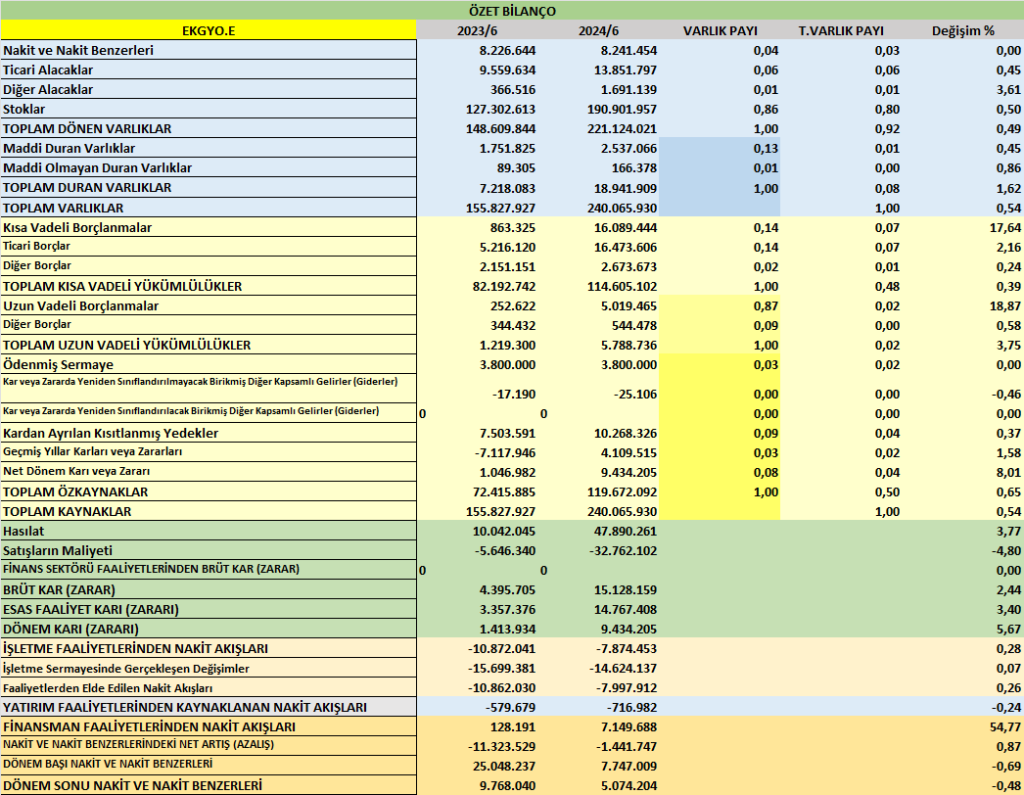
- Toplam Varlıklar: 240,1 milyar TL
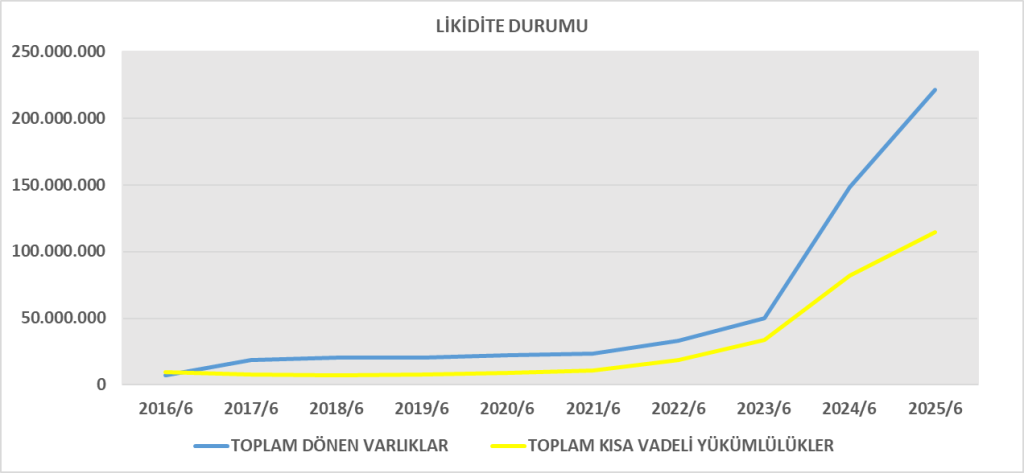
- Dönen Varlıklar: 221,1 milyar TL (çok büyük kısmı stok: 190,9 milyar TL)
- Duran Varlıklar: 18,9 milyar TL
- Toplam Yükümlülükler: 120,4 milyar TL
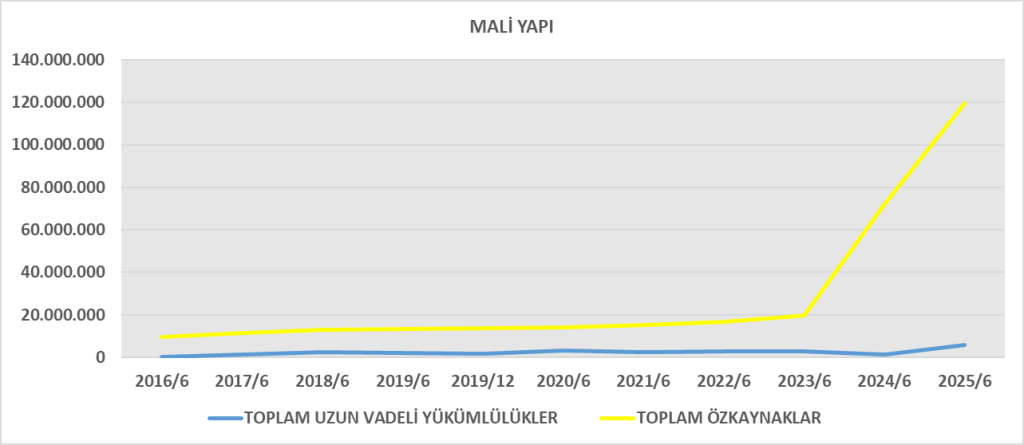
- Özkaynaklar: 119,7 milyar TL
- Borçlanma Yapısı:
- Kısa vadeli yükümlülükler: 114,6 milyar TL
- Uzun vadeli yükümlülükler: 5,8 milyar TL
Yorum:
- Varlıkların %92’si dönen varlık; bunun da %86’sı stok. Bu, EKGYO’nun iş modeline (inşaat/gayrimenkul geliştirme) uygun.
- Kısa vadeli yükümlülükler çok yüksek (özellikle ertelenmiş gelirler: 76,8 milyar TL). Bu, projelerden alınan peşinatları ve tahsil edilen ancak henüz gelir yazılmamış satışları gösteriyor.
- Özkaynak/Toplam Varlık oranı ≈ %50 → finansal sağlamlık yüksek.
2. Gelir Tablosu
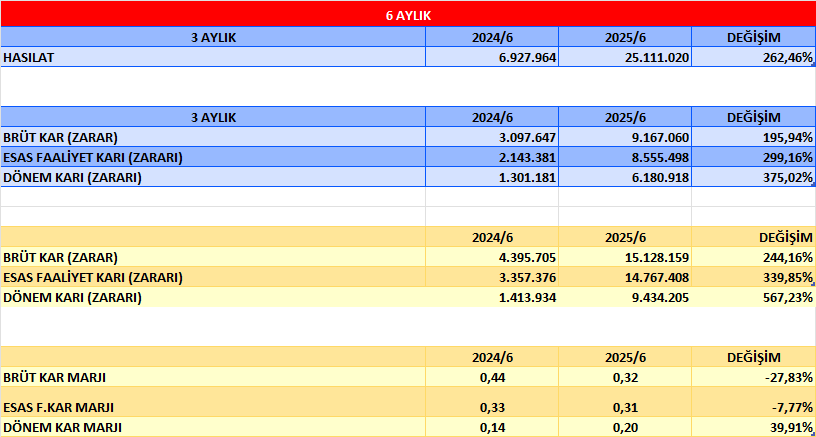
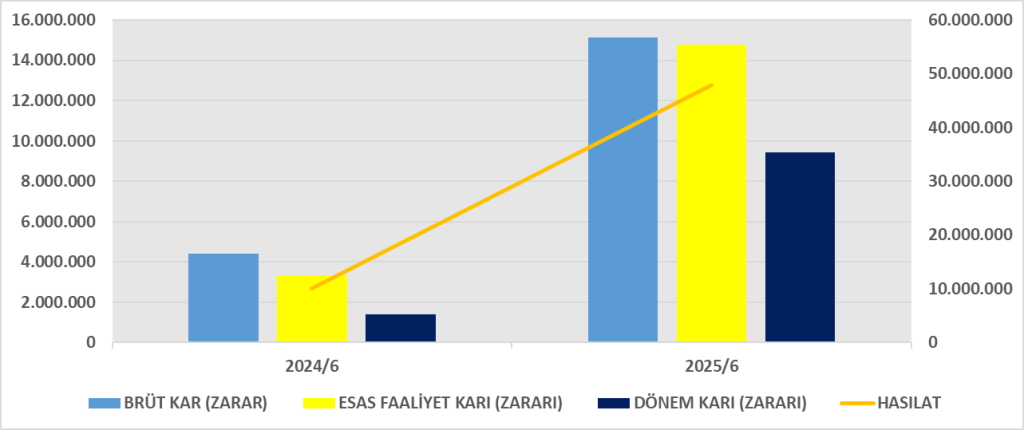
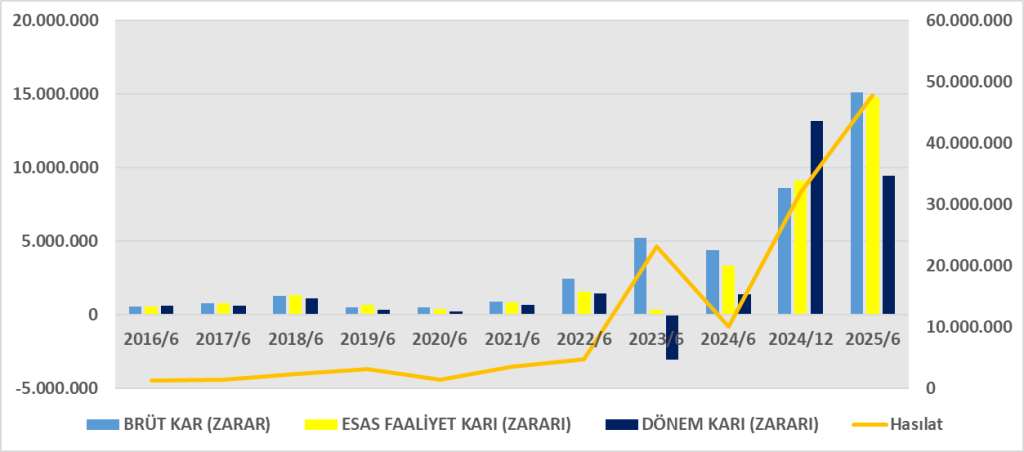
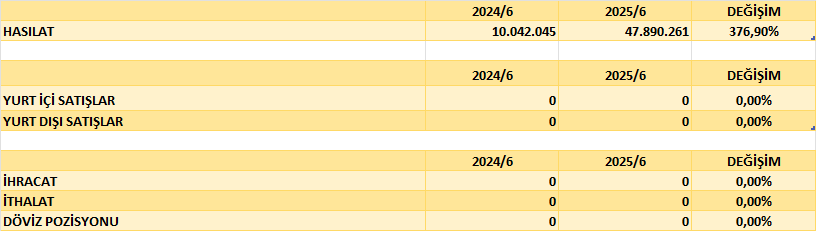
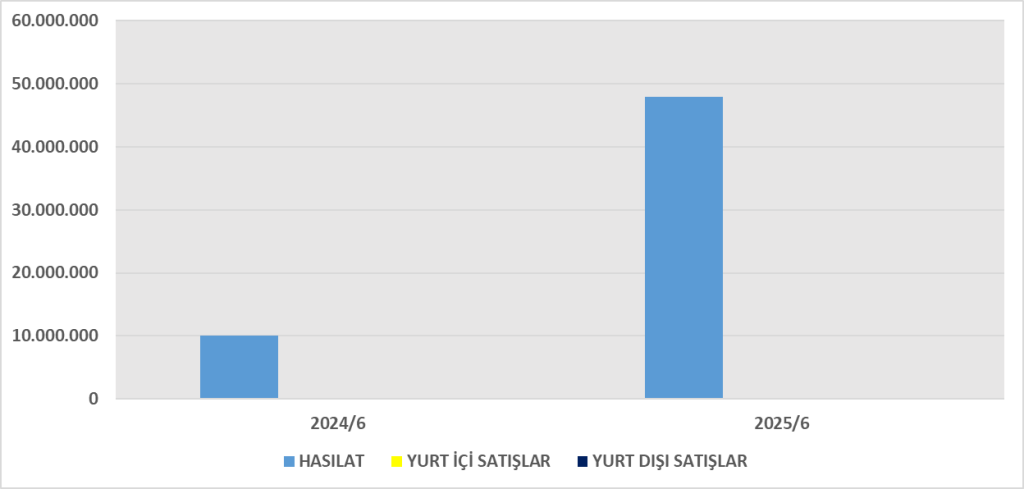
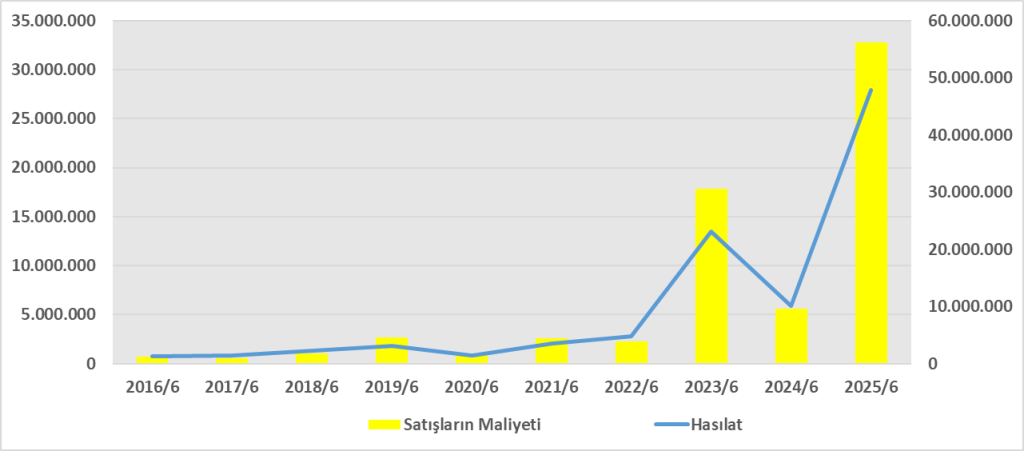
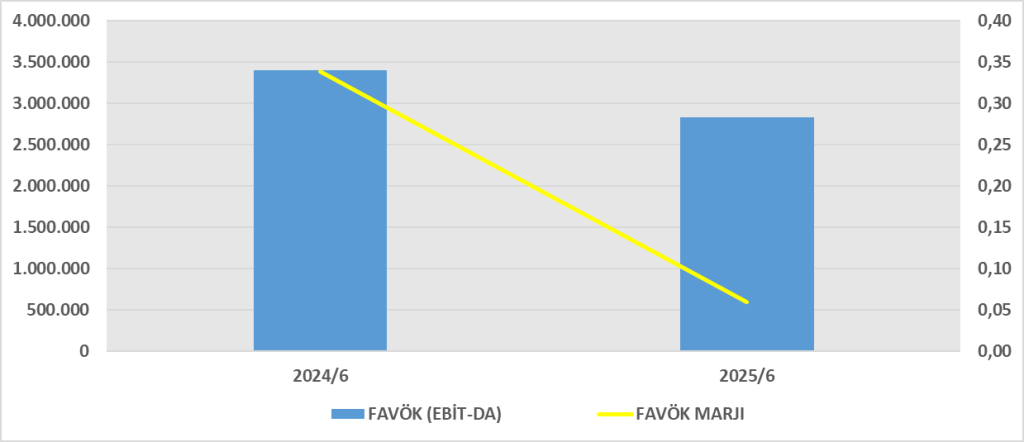
- Hasılat: 47,9 milyar TL (2024 aynı dönem: 10,0 milyar TL → 4,8 kat artış)
- Brüt Kâr: 15,1 milyar TL
- Faaliyet Kârı: 14,8 milyar TL
- Vergi Öncesi Kâr: 13,0 milyar TL
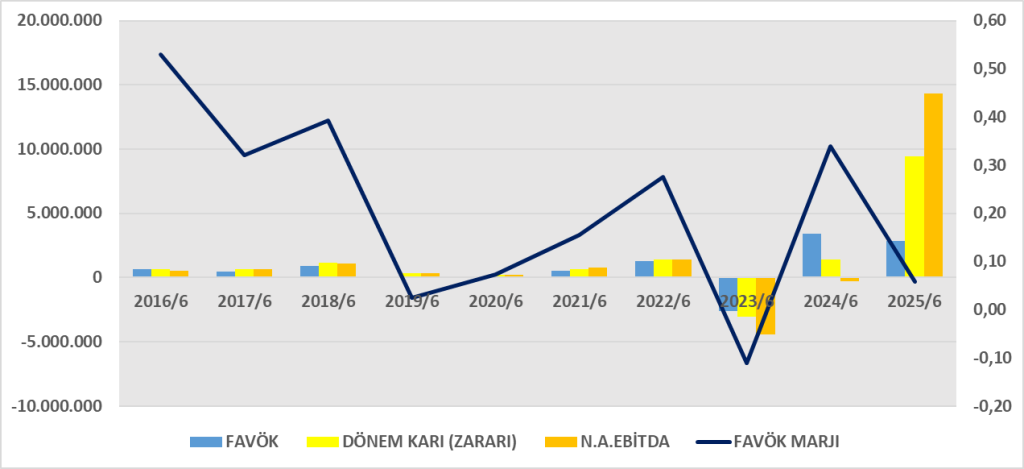
- Net Kâr: 9,43 milyar TL (2024 aynı dönem: 1,41 milyar TL → 6,7 kat artış)
Yorum:
- Ciroda ciddi sıçrama var, büyük ihtimalle projelerde teslim yoğunluğu yaşandı.
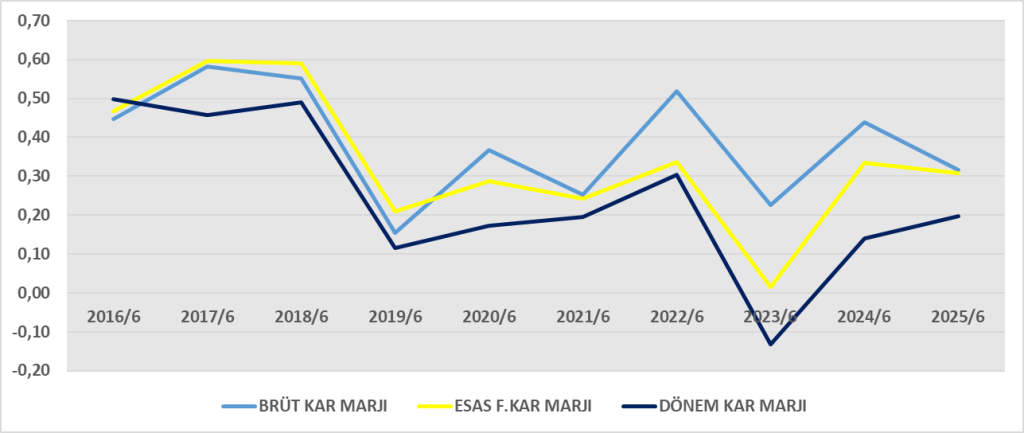
- Brüt kâr marjı ≈ %31,6 → sektör için güçlü.
- Net kâr marjı ≈ %19,7 → yüksek kârlılık.
- Kârlılık geçen yıla göre çok ciddi artmış.
3. Nakit Akış Tablosu
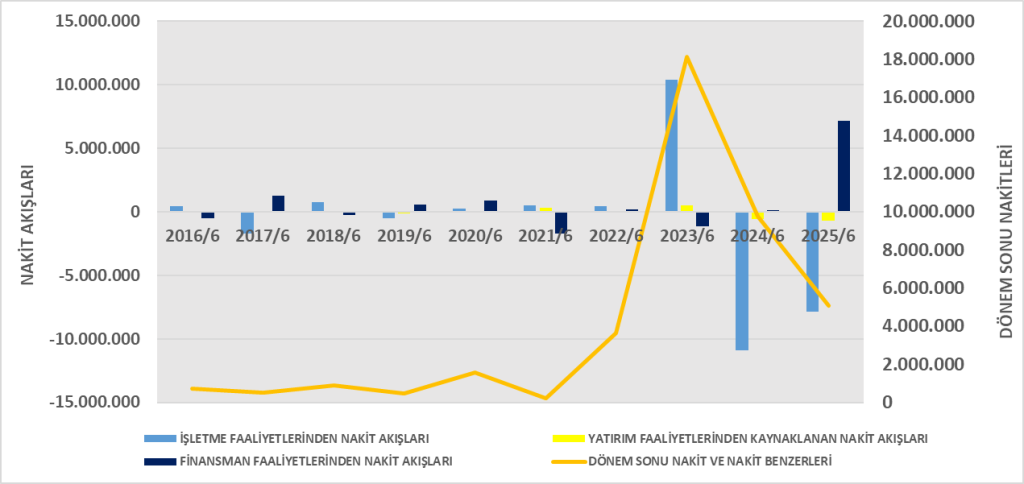
- İşletme faaliyetlerinden nakit akışı: -7,9 milyar TL (negatif)
- Yatırım faaliyetlerinden nakit akışı: -0,7 milyar TL (sabit yatırımlar)
- Finansman faaliyetlerinden nakit akışı: +7,15 milyar TL (borçlanma kaynaklı)
- Dönem sonu nakit: 5,07 milyar TL (yıl başı 7,75 milyar TL’den düşüş var)
Yorum:
- Net kâr yüksek olmasına rağmen nakit akışı negatif. Bunun sebebi büyük ihtimalle stok yatırımları ve ertelenmiş gelir yapısı.
- Nakit açığı finansmanla (borçlanma) kapatılmış.
- Bu tablo, EKGYO’nun bilançosunda güçlü görünmesine rağmen nakit akış riskinin devam ettiğini gösteriyor.
4. DuPont Analizi
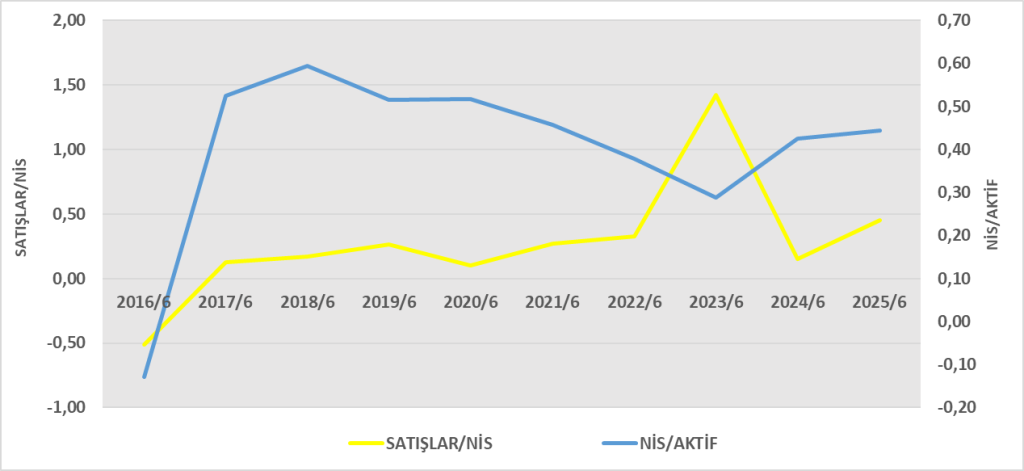
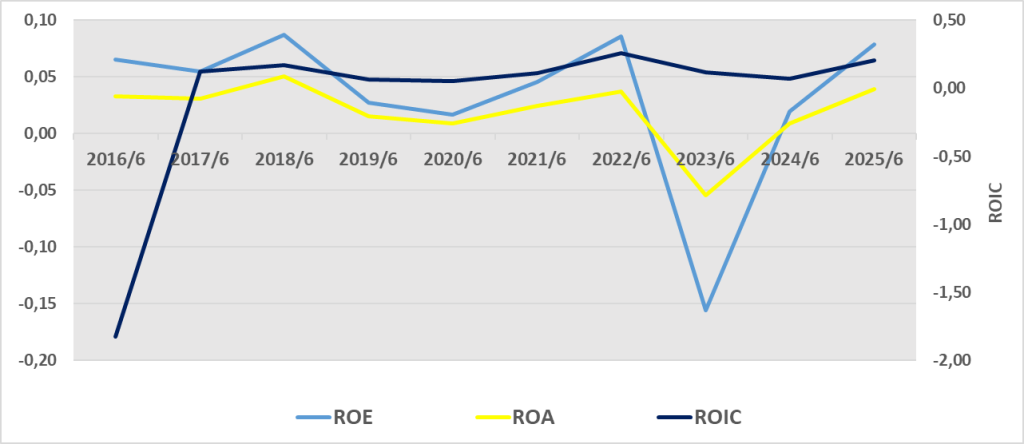
- ROE %7,9, makul ama net kâr marjı çok güçlü olmasına rağmen varlık devir hızı düşük (0,20).
- Gayrimenkul geliştirme işinde bu normal çünkü büyük stoklar elde tutuluyor ve satış/teslim zamanlamasına bağlı.
- Kaldıraç düşük (2,0). Daha agresif borçluluk olsaydı ROE artabilirdi, ama EKGYO temkinli bir yapı tercih etmiş.
Genel Sonuç
- Bilanço: Stok ağırlıklı, güçlü özkaynak yapısı.
- Gelir Tablosu: Ciro ve kârda çok güçlü artış.
- Nakit Akışı: Net kârın nakde dönüşümünde sorun var, negatif işletme nakit akışı dikkat çekici.
- DuPont: Kârlılık marjı çok yüksek ama varlık devir hızı düşük → ROE sınırlı kalıyor.


Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1480230
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1480229