
BİM BİRLEŞİK MAĞAZALAR A.Ş. (1.000TL)
1. Bilanço Analizi
Özet rakamlar:
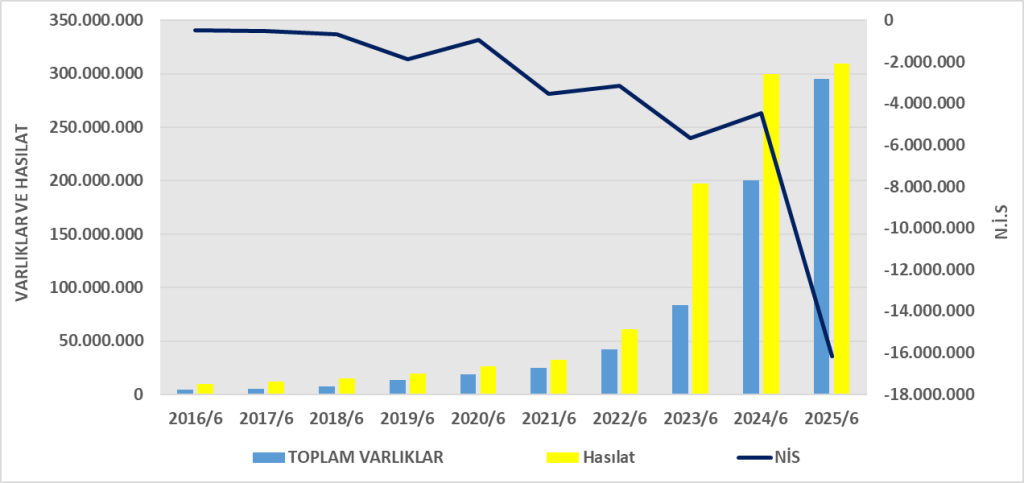
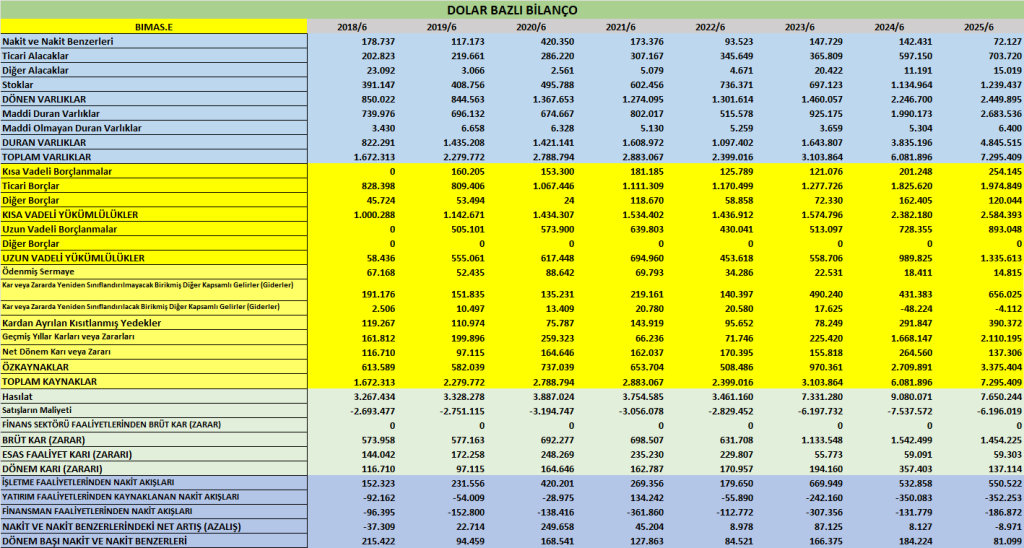
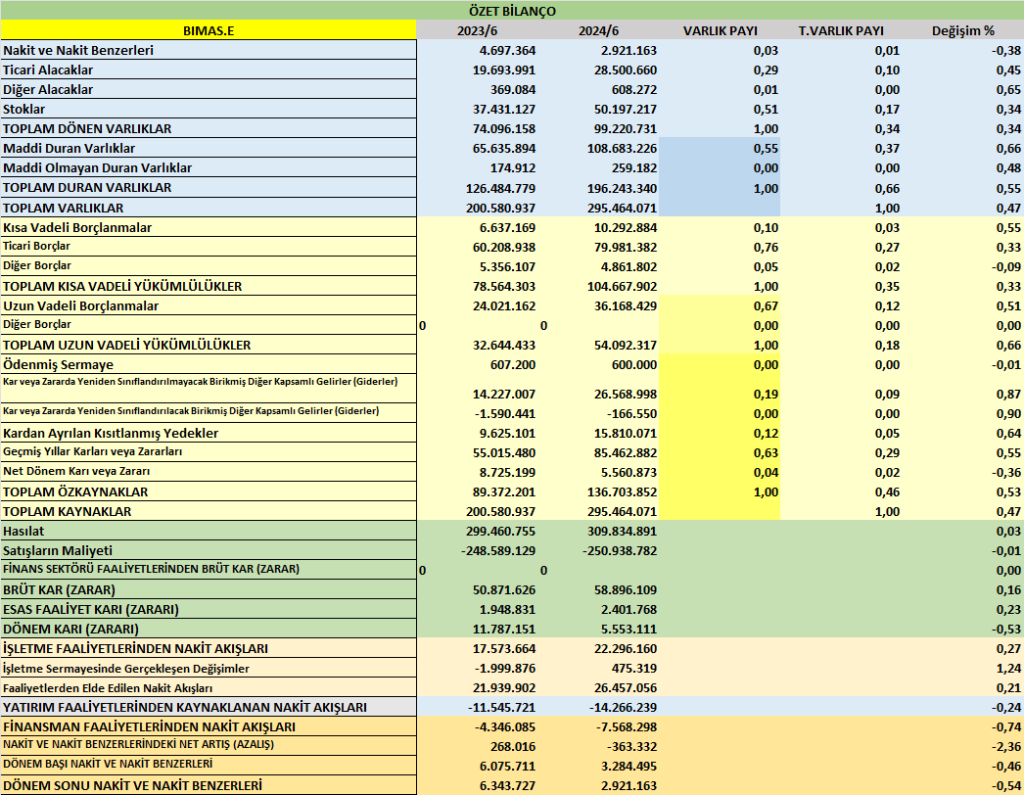
- Toplam Varlıklar: 295,5 mlr TL
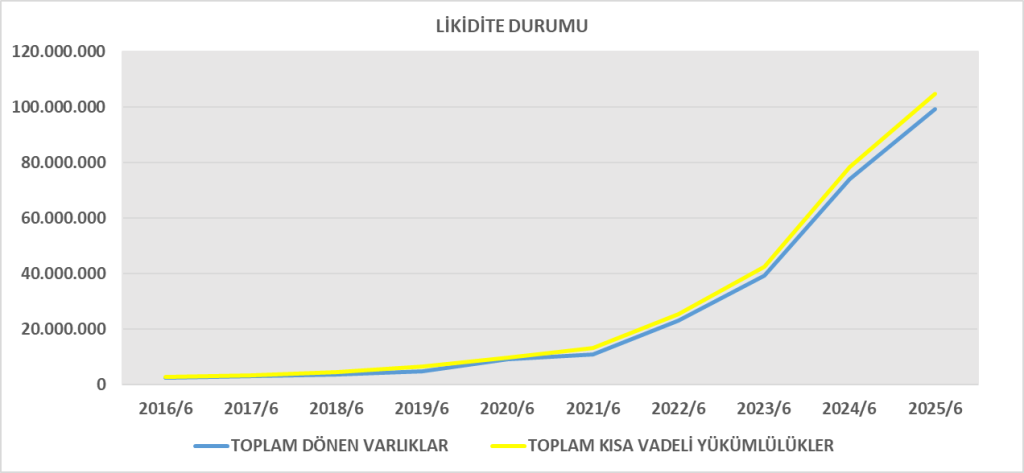
- Dönen Varlıklar: 99,2 mlr TL
- Duran Varlıklar: 196,2 mlr TL
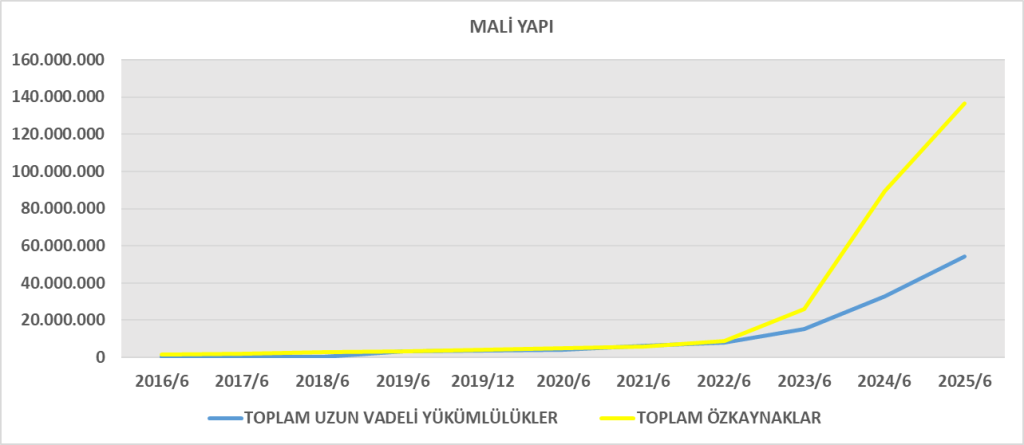
- Toplam Yükümlülükler: 158,8 mlr TL
- Özkaynaklar: 136,7 mlr TL
- Nakit & Nakit Benzerleri: 2,9 mlr TL
- Stoklar: 50,2 mlr TL
- Ticari Alacaklar: 28,5 mlr TL
- Ticari Borçlar: 80,0 mlr TL
Yorumlar:
- Varlıkların %66’sı duran varlıklardan oluşuyor; mağaza ağı ve kira hakkı varlıkları (79 mlr TL) önemli.
- Nakit seviyesi 3,3 mlr’den 2,9 mlr TL’ye gerilemiş, şirket daha düşük likiditeyle çalışıyor.
- Stoklarda 6,9 mlr TL artış var; büyümenin ve enflasyonun etkisi görülüyor.
- Ticari borçlar 70,7 mlr’den 80 mlr TL’ye çıkmış; tedarikçilere bağımlı finansman stratejisi devam ediyor.
- Kısa vadeli yükümlülükler 104,7 mlr TL ile yüksek, işletme sermayesi baskısı sürüyor.
- Özkaynaklar 138,3 mlr’den 136,7 mlr TL’ye gerilemiş; temettü ödemeleri (-7,8 mlr TL) bunda etkili.
2. Gelir Tablosu Analizi
Özet rakamlar:
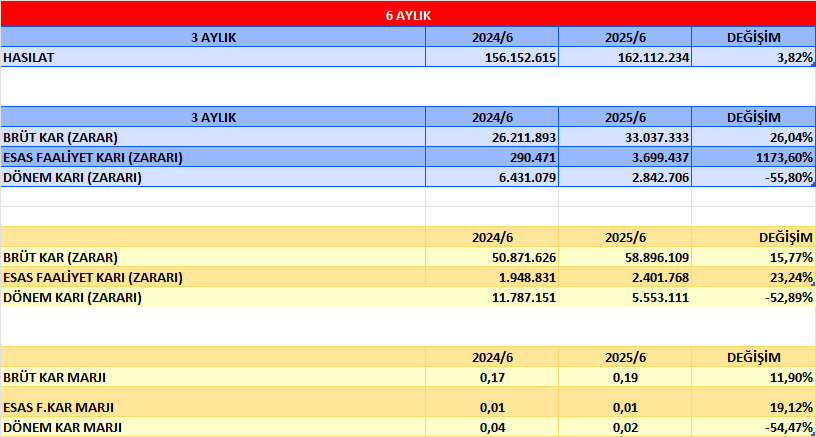
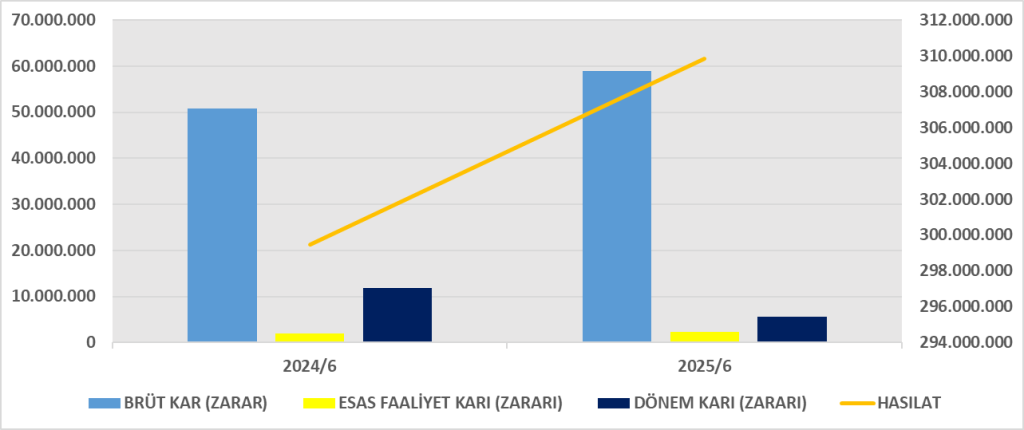
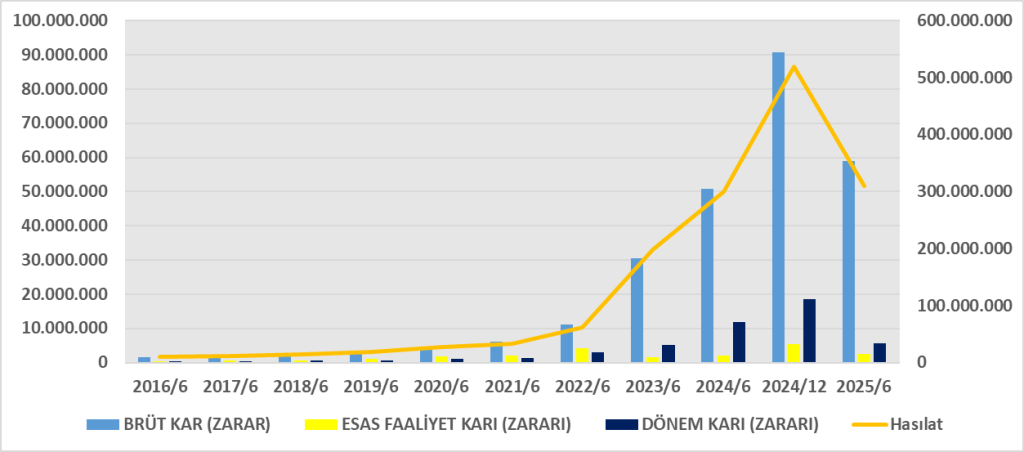
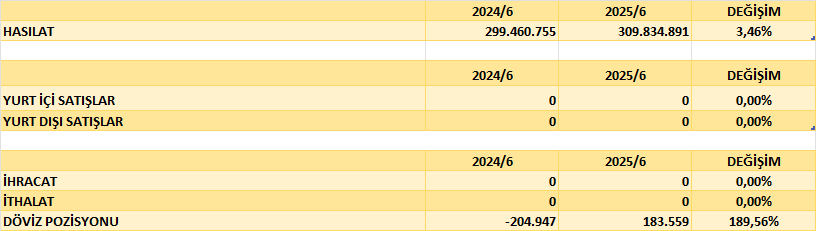
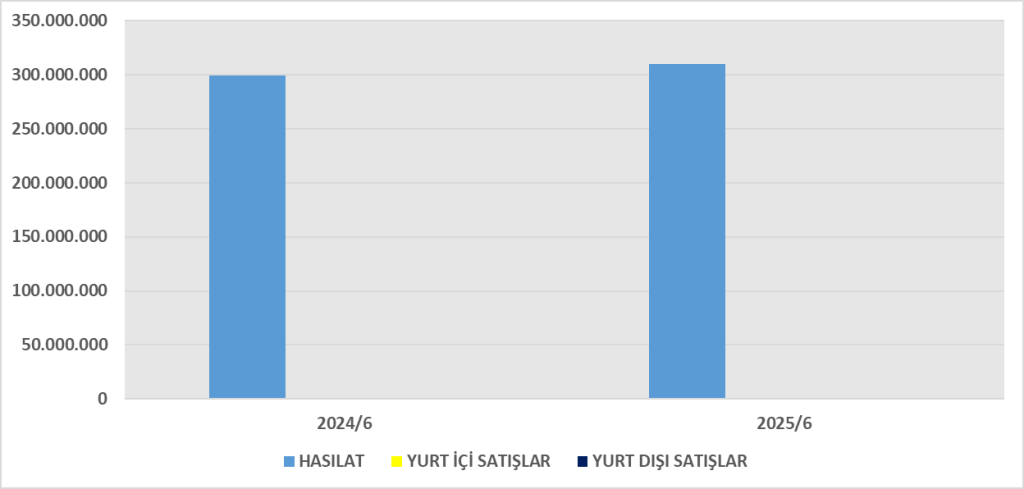
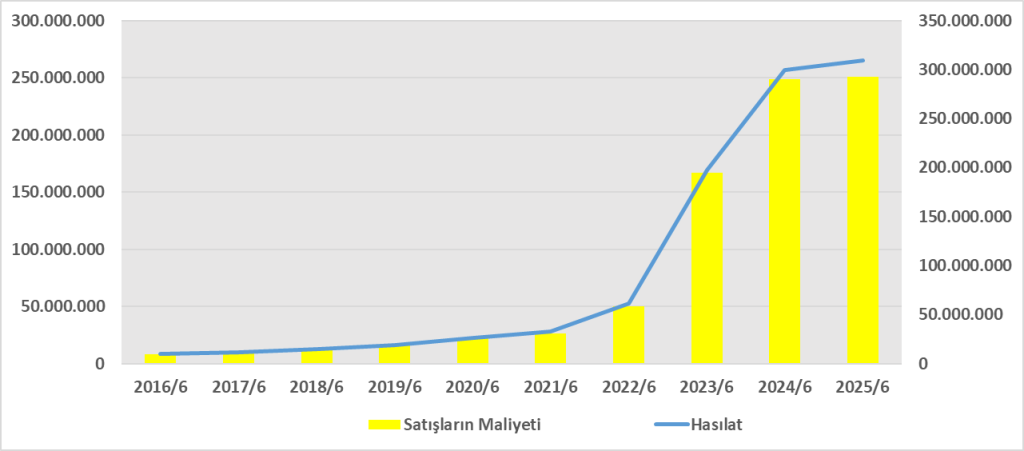
- Hasılat: 309,8 mlr TL (2024/06: 299,5 mlr TL) → %3,5 artış
- Brüt Kar: 58,9 mlr TL (2024/06: 50,9 mlr TL) → %15,8 artış
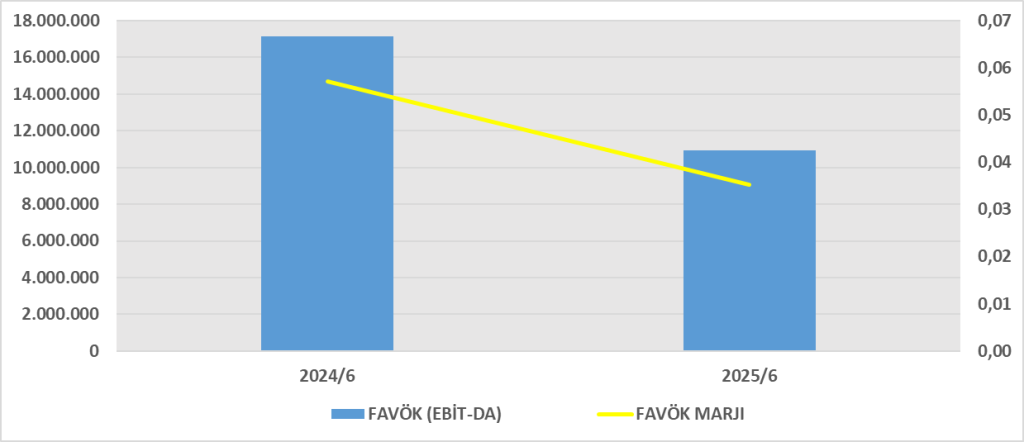
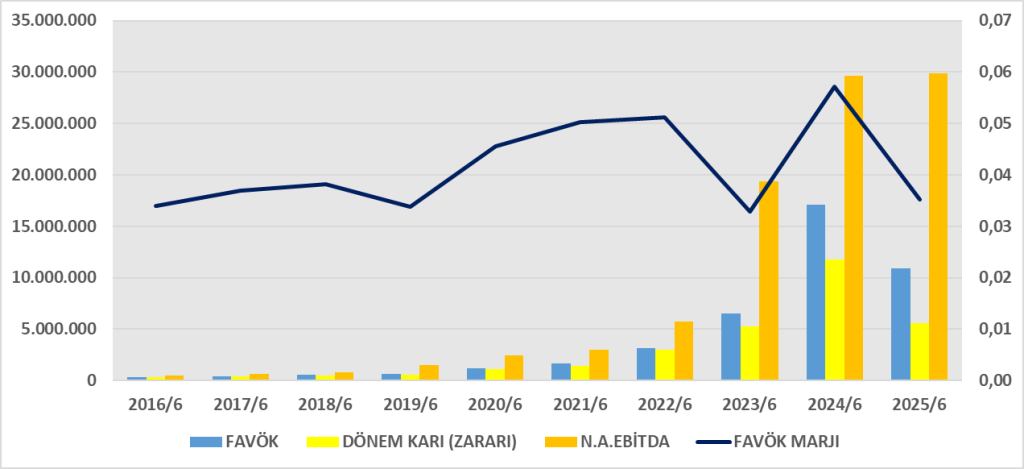
- Esas Faaliyet Karı: 2,4 mlr TL (2024/06: 1,9 mlr TL)
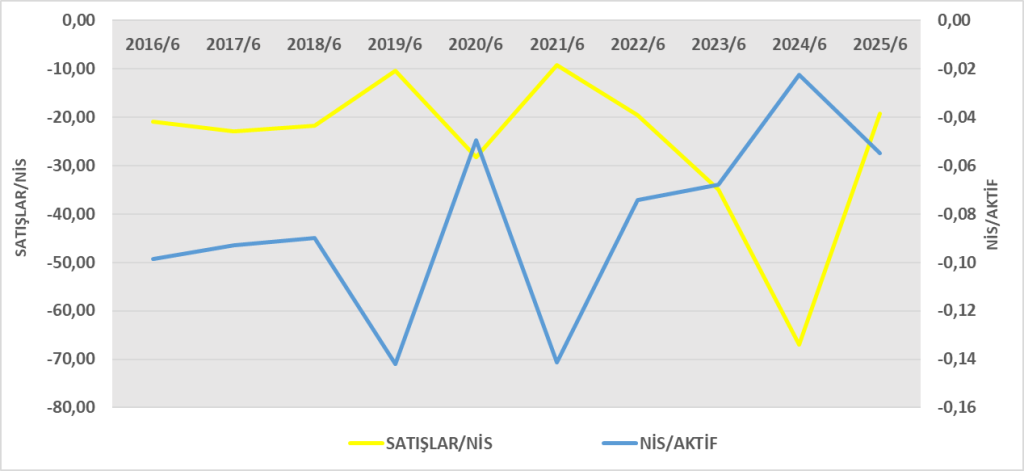
- Net Dönem Karı: 5,6 mlr TL (2024/06: 11,8 mlr TL) → %53 düşüş
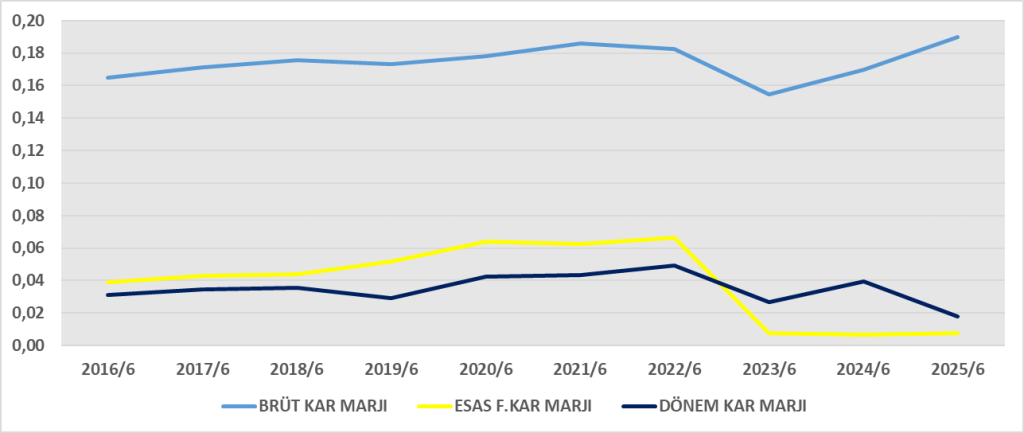
- Net Kar Marjı: %1,8 (2024/06: %3,9)
Yorumlar:
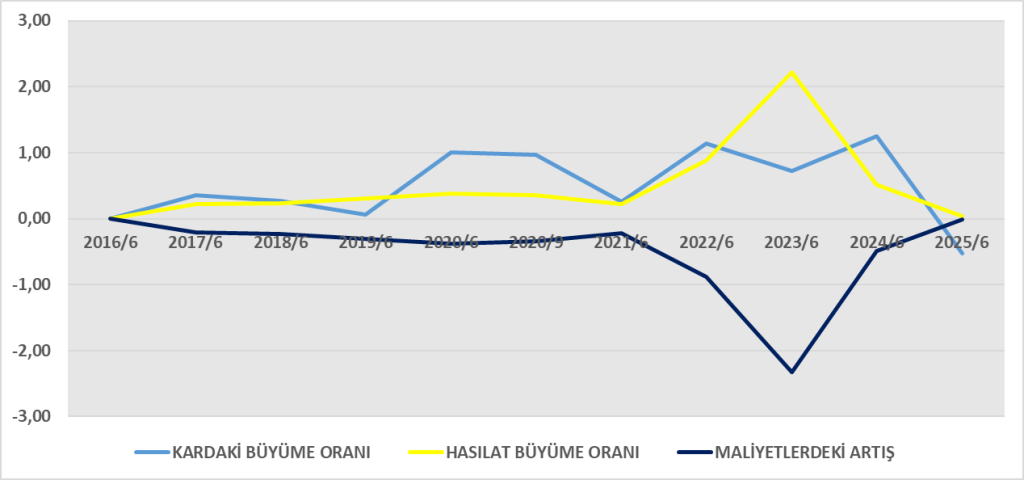
- Ciro artışı sınırlı (%3,5), enflasyonun altında; reel anlamda daralma var.
- Brüt kâr marjı iyileşmiş (2024/06: %17 → 2025/06: %19), maliyet kontrolü yapılmış.
- Ancak pazarlama ve genel giderlerin yüksekliği operasyonel kârı baskılıyor.
- Net karın yarıdan fazla düşmesinin sebebi:
- Yüksek finansman giderleri (-3,6 mlr TL)
- Azalan net parasal pozisyon kazançları (2024/06: 14,2 mlr → 2025/06: 10,1 mlr TL)
- Yükselen vergi gideri (-6,0 mlr TL).
- Sonuç: Operasyonel bazda iyileşme olsa da finansman ve vergi yükü kârlılığı ciddi şekilde zayıflatmış.
3. Nakit Akış Tablosu Analizi
Özet rakamlar:
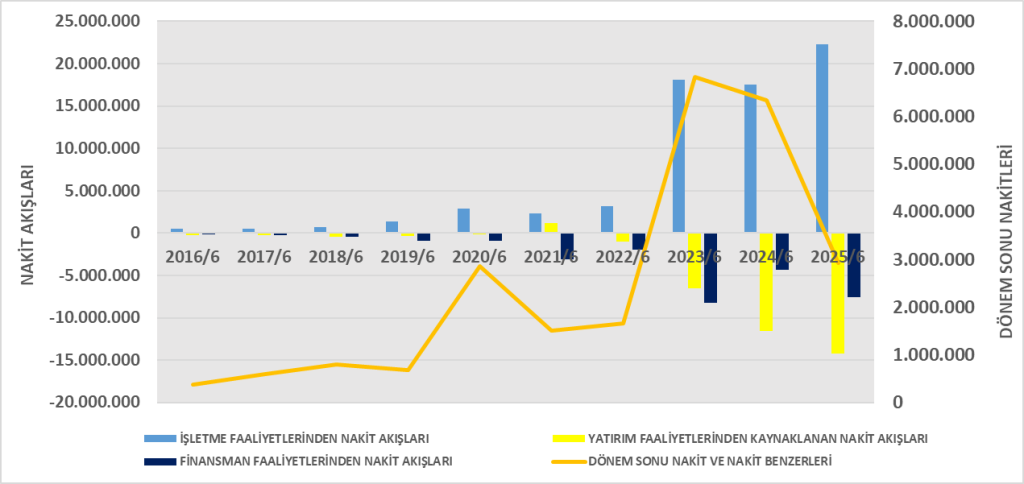
- İşletme faaliyetlerinden nakit akışı: +22,3 mlr TL (2024/06: +17,6 mlr TL) → güçlü nakit yaratımı
- Yatırım faaliyetleri nakit çıkışı: -14,3 mlr TL (özellikle mağaza yatırımları ve duran varlık alımları)
- Finansman faaliyetleri nakit çıkışı: -7,6 mlr TL (kira ödemeleri, temettü, geri alımlar)
- Net nakit değişimi: -0,36 mlr TL
- Dönem sonu nakit: 2,9 mlr TL (2024/06: 6,3 mlr TL)
Yorumlar:
- Faaliyetlerden elde edilen nakit artmış, operasyonlar güçlü nakit üretmeye devam ediyor.
- Yatırım harcamaları yüksek; büyüme stratejisi sürüyor.
- Finansman çıkışları içinde kira borcu ödemeleri (-5,2 mlr TL) ve temettü (-2,4 mlr TL) öne çıkıyor.
- Sonuçta nakit pozisyonu düşmüş; ancak faaliyetlerden yaratılan nakit yatırım ve finansman yükünü karşılamış durumda.
4. DuPont Analizi
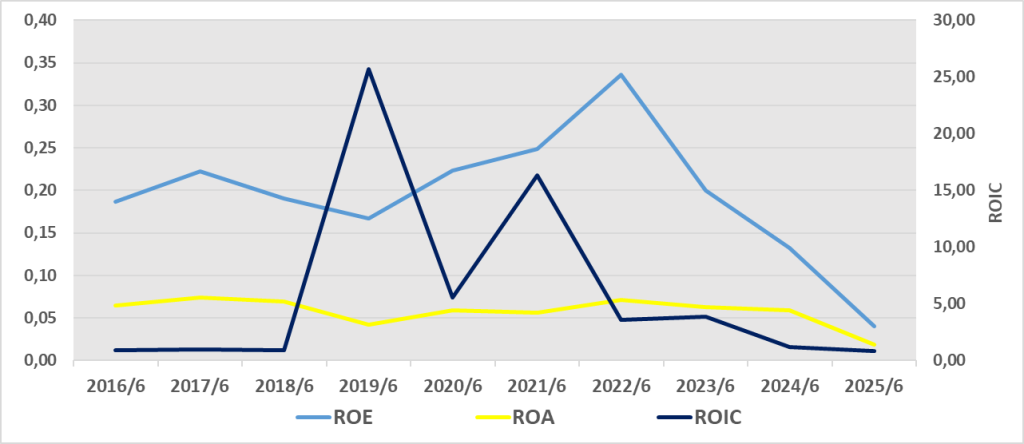
- ROE %4,1 ile oldukça düşük (2024/06’da yaklaşık %8–9 seviyelerindeydi).
- Düşüşün nedeni net kâr marjındaki zayıflama.
- Aktif devir hızı yüksek (perakende sektörüne uygun), varlıkların etkin kullanımı sürüyor.
- Finansal kaldıraç 2,16x ile orta seviyede, riskli değil.
Genel Değerlendirme
- Pozitif:
- Güçlü nakit yaratımı
- Brüt kâr marjında iyileşme
- Yatırımlar devam ediyor (büyüme stratejisi)
- Negatif:
- Net kâr marjında sert düşüş (%3,9 → %1,8)
- Finansman giderleri ve vergi yükü kârlılığı baskılıyor
- Nakit pozisyonunda azalma
- ROE ciddi gerilemiş
BİM, operasyonel olarak güçlü fakat finansman maliyetleri ve vergi yükü nedeniyle net kârında ciddi düşüş yaşamış.

Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1478795
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1478794