

AKSA ENERJİ ÜRETİM A.Ş.
Bilanço Analizi
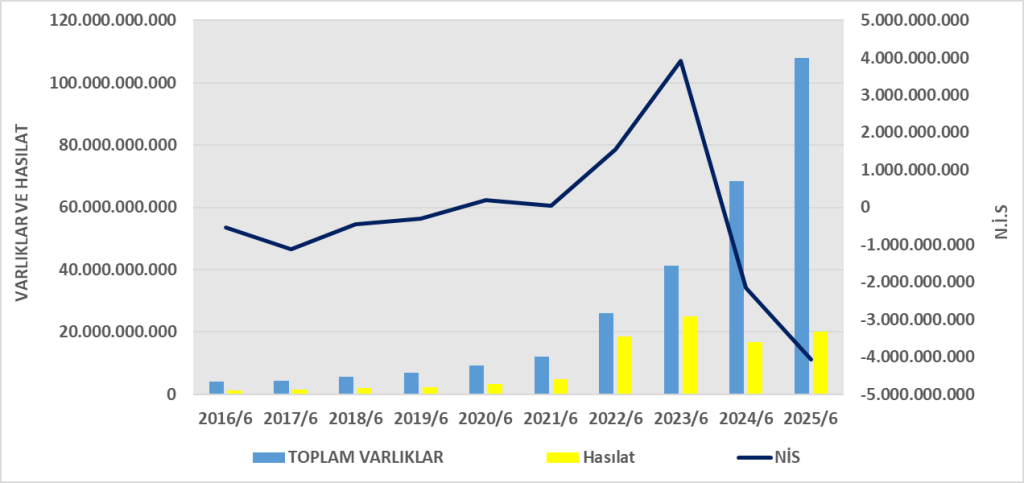
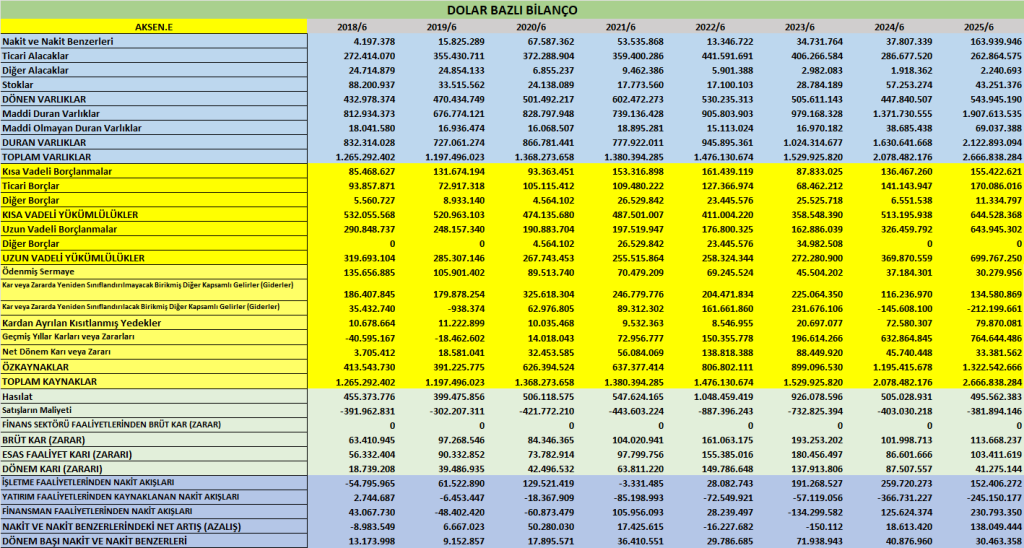
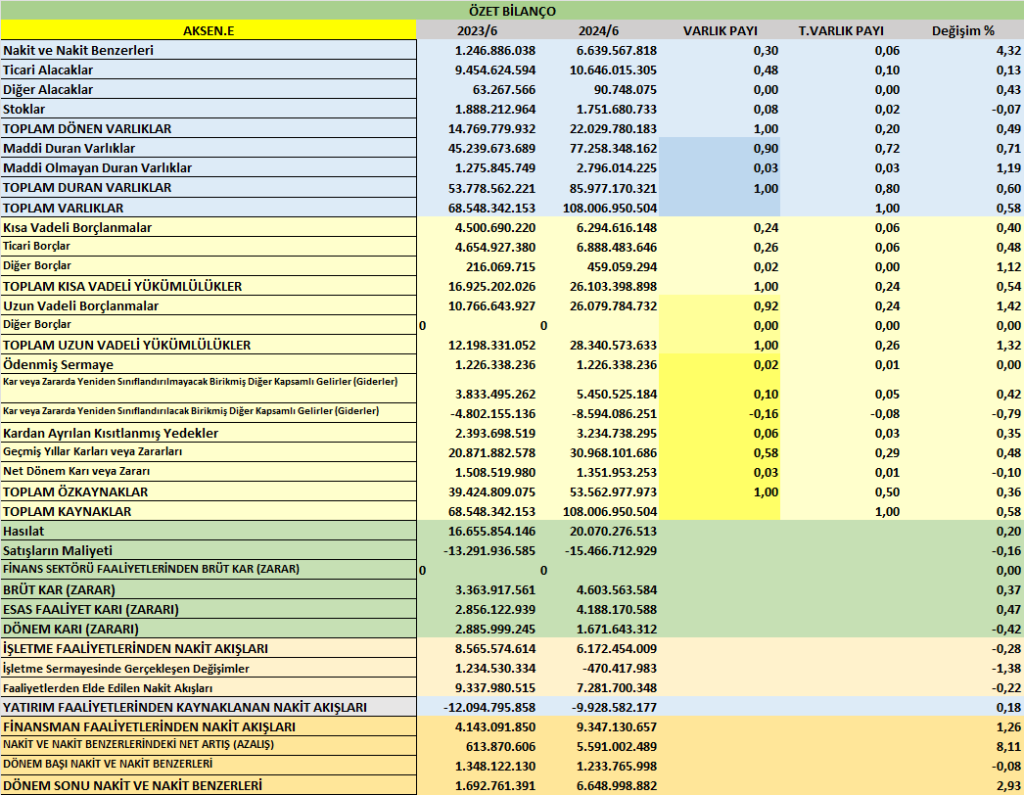
- Toplam Varlıklar: 108,0 milyar TL (31.12.2024’te 96,6 milyar TL) → %11,8 büyüme
- Dönen Varlıklar: 22,0 milyar TL → Nakit 6,64 milyar TL’ye yükselmiş (önceki dönem 1,23 milyar TL) → güçlü likidite artışı.
- Duran Varlıklar: 86,0 milyar TL → yatırımlar devam ediyor, özellikle yapılmakta olan yatırımlar 18,6 milyar TL (önceki 13,5 milyar TL).
- Kısa Vadeli Yükümlülükler: 26,1 milyar TL (stabil).
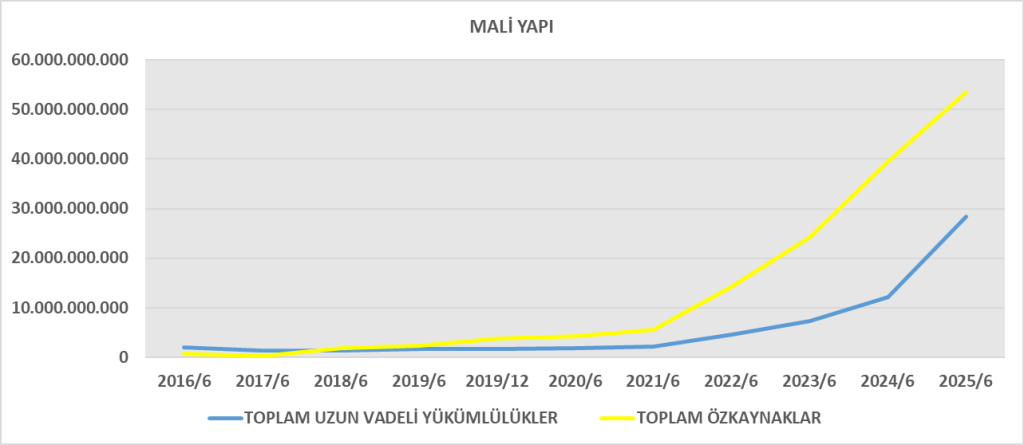
- Uzun Vadeli Yükümlülükler: 28,3 milyar TL (önceki 19,3 milyar TL) → uzun vadeli borçlarda ciddi artış.
- Toplam Yükümlülükler: 54,4 milyar TL.
- Özkaynaklar: 53,6 milyar TL (hafif artış, önceki 52,0 milyar TL).
Yorum:
- Şirketin varlık büyümesi yatırımlar kaynaklı.
- Nakit pozisyonu güçlenmiş, fakat borçluluk özellikle uzun vadede artmış.
- Özkaynak/Toplam Aktif oranı ≈ %49,6 → finansal yapı dengeli, yarısı özkaynaklarla finanse ediliyor.
Gelir Tablosu Analizi
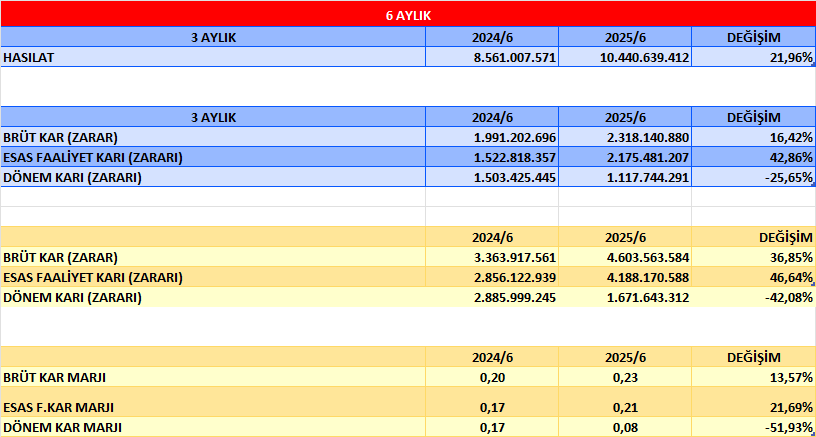
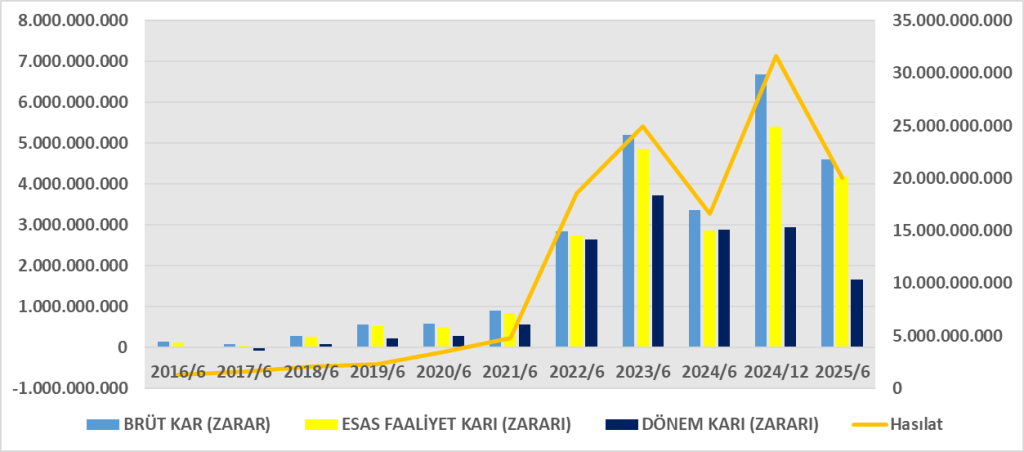
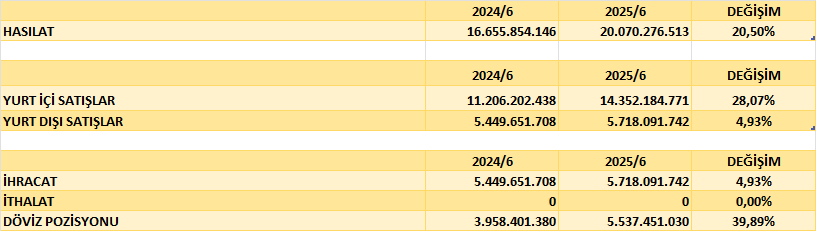
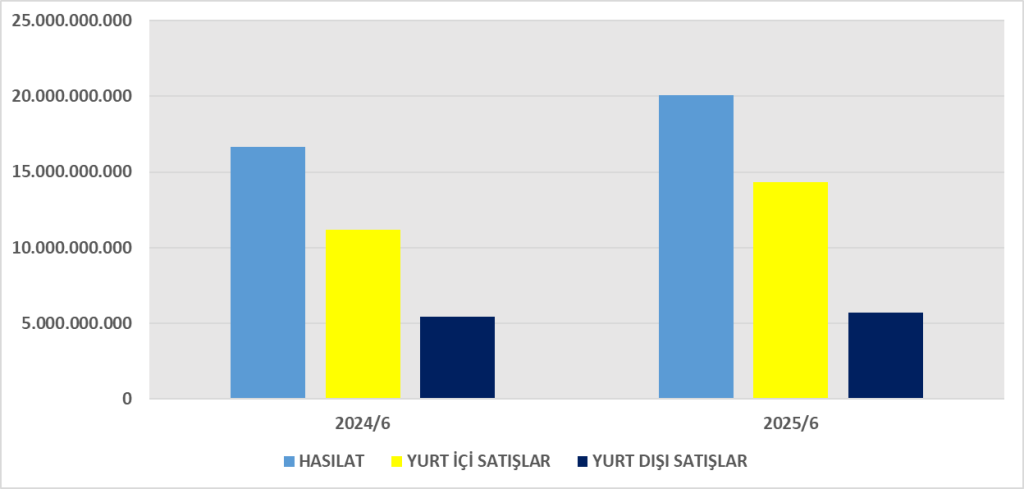
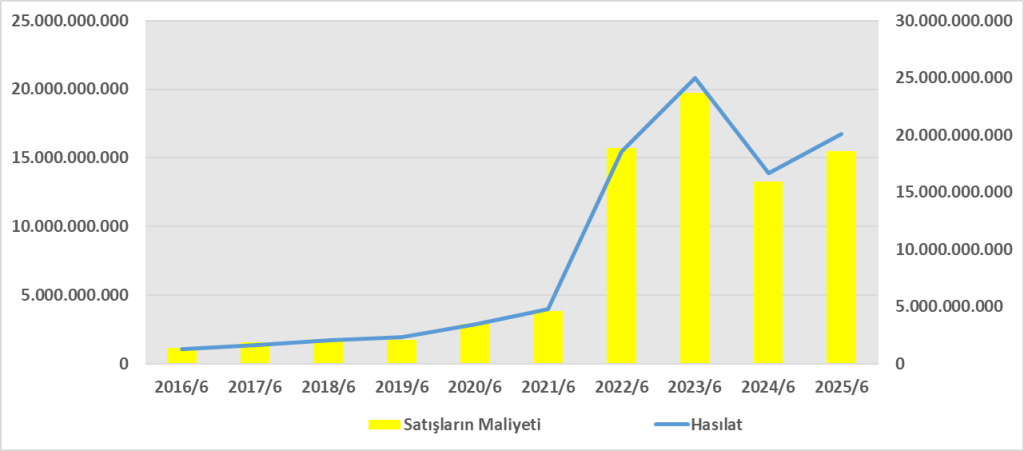
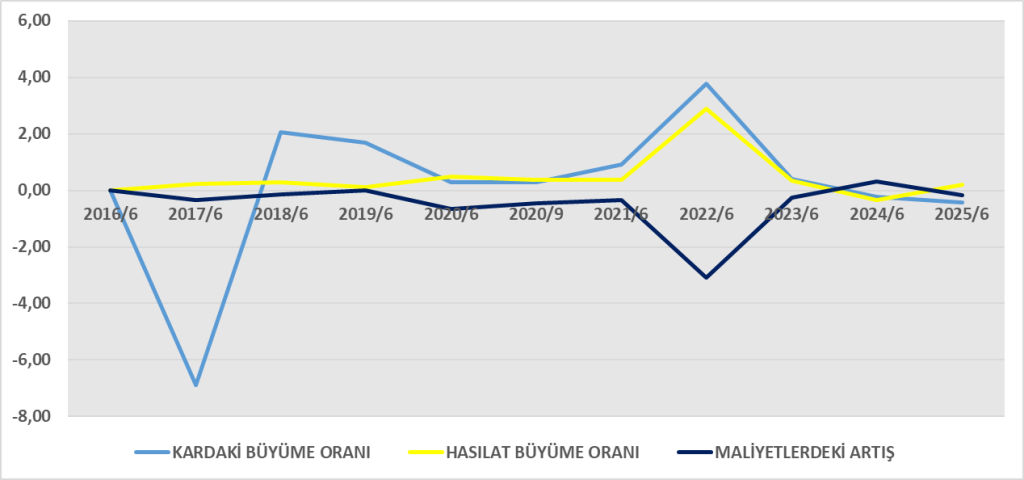
- Hasılat: 20,1 milyar TL (2024/06: 16,7 milyar TL) → %20,5 artış.
- Brüt Kar: 4,60 milyar TL (2024/06: 3,36 milyar TL) → %37 artış.
- Esas Faaliyet Karı: 4,19 milyar TL (önceki 2,86 milyar TL).
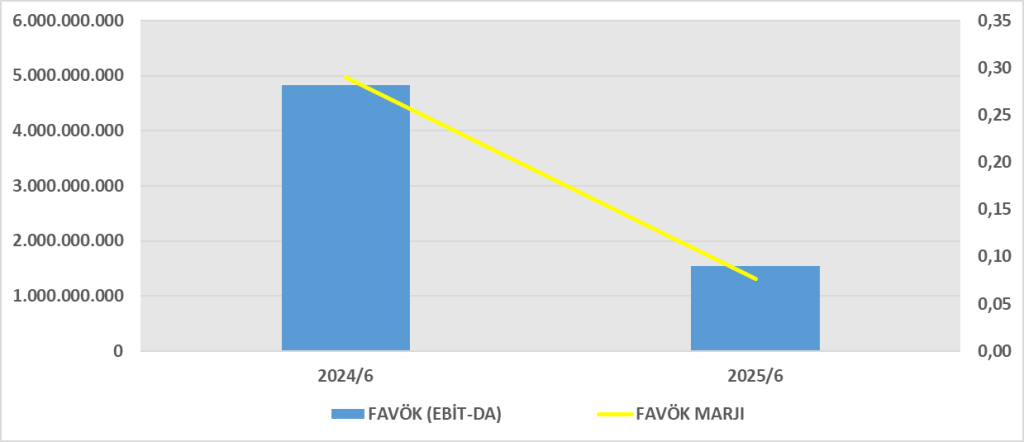
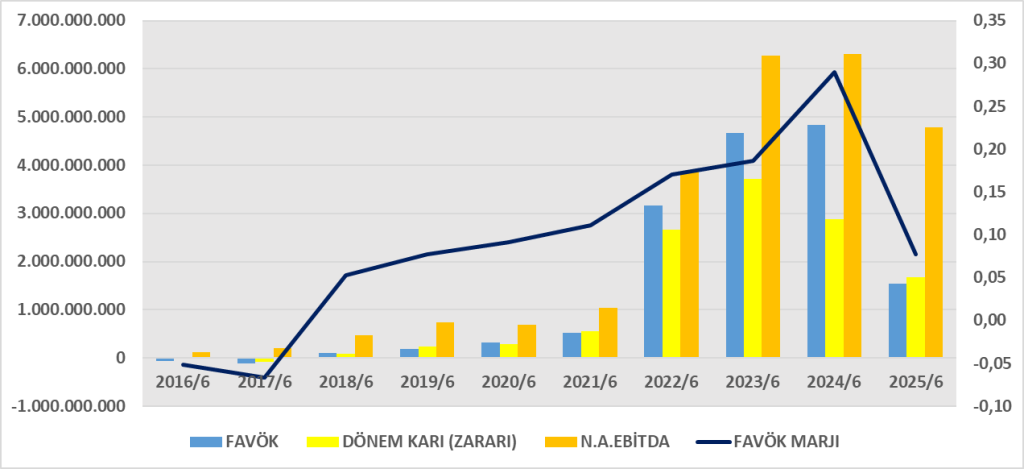
- FAVÖK etkisi: güçlü operasyonel kârlılık artışı.
- Vergi Öncesi Kar: 2,77 milyar TL (önceki 3,81 milyar TL) → düşüş.
- Net Dönem Karı: 1,67 milyar TL (önceki 2,89 milyar TL) → %42 azalma.
Yorum:
- Satışlar ve faaliyet kârlılığı artmış, ancak finansman giderleri (2,22 milyar TL) ve kur farkı/parasal pozisyon zararları (1,17 milyar TL) kârı ciddi şekilde aşağı çekmiş.
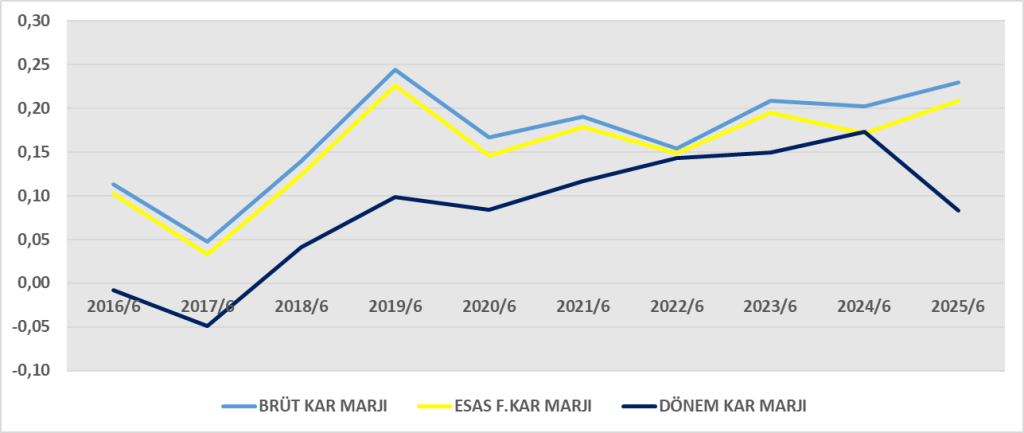
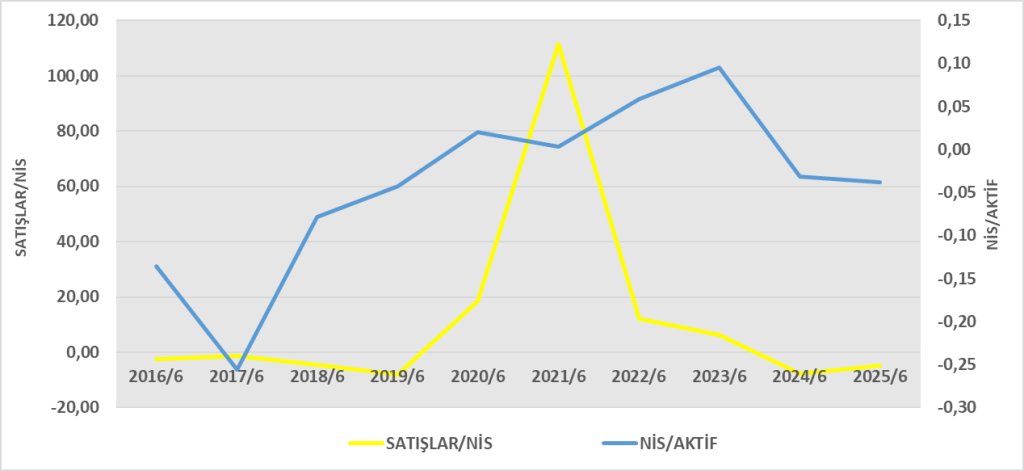
- Net kâr marjı %8,3 (önceki yıl %17,3).
Nakit Akış Tablosu
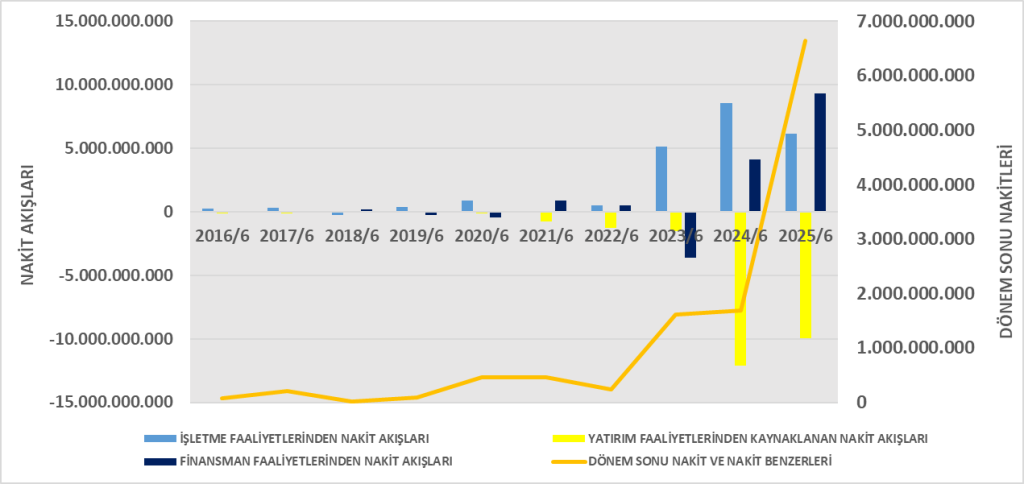
- Faaliyetlerden Nakit: +6,17 milyar TL (önceki 8,57 milyar TL).
- Yatırım Faaliyetleri: -9,93 milyar TL (yüksek yatırım harcaması, özellikle santral yatırımları).
- Finansman Faaliyetleri: +9,35 milyar TL (borçlanma yoluyla nakit girişi).
- Dönem Sonu Nakit: 6,65 milyar TL (önceki 1,69 milyar TL).
Yorum:
- Operasyonlardan güçlü nakit yaratılıyor, ancak yatırımlar yüksek nakit çıkışı gerektiriyor.
- Şirket finansmanını yoğun şekilde yeni borçlarla sağlıyor.
- Likidite pozisyonu güçlenmiş olsa da borç yükü artıyor.
- 2025/06 ROE %3,2 → düşük, çünkü yüksek borç yükü ve finansman giderleri kârlılığı bastırıyor.
- Operasyonel kârlılık artmasına rağmen kur etkisi, faiz giderleri ve yatırım finansmanı özkaynak kârlılığını sınırlıyor.
Genel Değerlendirme:
- AKSEN satışlarını ve operasyonel kârlılığını büyütmüş, ancak finansman yükü kârı baskılamış.
- Nakit akışı güçlü, fakat yatırımların finansmanı borç artışına yol açıyor.
- Orta vadede yatırımlar devreye girdikçe gelir tabanı büyüyebilir; ancak kısa vadede borçluluk ve kur riski önemli bir risk unsuru.




Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1474190
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1474191